.png)
5 formas de ofrecer seguro de viaje a los huéspedes (y cuál aumenta realmente el RevPAR)
El seguro de viaje puede ser una fuente de ingresos complementarios de alto margen, pero solo si se comercializa dentro del portal para huéspedes en lugar de redirigirlo a través del inicio de sesión de un proveedor independiente. Esta guía clasifica las cinco formas reales en que los operadores lo ofrecen, desde desarrollos de API personalizados hasta plataformas de complementos integrados.
EN ESTA PÁGINA
- 01¿Qué es la integración de seguros de viaje y por qué es importante para el RevPAR?
- 02¿Es el seguro de viaje lo mismo que la protección contra daños o la exención de depósito de seguridad?
- 03Las 5 mejores formas de ofrecer seguros de viaje a los huéspedes
- 04¿Cómo se comparan los cinco enfoques en cuanto a la tasa de conversión y el ROI?
- 05¿En qué momento del recorrido del huésped se debe ofrecer el seguro de viaje para lograr la máxima conversión?
- 06¿Qué cuestiones de cumplimiento y licencias conlleva la reventa de seguros de viaje?
- 07¿Se puede automatizar el seguro de viaje a través de una guía o una plataforma de venta cruzada en lugar de utilizar el inicio de sesión de un proveedor independiente?
- 08¿Cómo se presenta el seguro de viaje sin perjudicar la conversión en las reservas directas?
- 09¿Qué proveedores de seguros de viaje se integran con las plataformas de PMS y gestores de canales?
- 10¿Cómo implementan esto a escala los operadores profesionales?
La forma más sencilla de ofrecer la integración de un seguro de viaje para huéspedes es omitir por completo el desarrollo de una API personalizada y comercializarlo como una venta cruzada con marca propia dentro de su portal para huéspedes existente, en lugar de utilizar el inicio de sesión de un proveedor de seguros independiente. Este enfoque puede elevar las tasas de conversión muy por encima de la media del sector, al tiempo que añade una línea de ingresos incrementales que suele rondar entre el 4 y el 10 % del coste del viaje por reserva, sin necesidad de nuevos trabajos de ingeniería ni de un flujo de pago fragmentado para el huésped.
Los gestores de ingresos llevan años intentando cerrar la brecha de los seguros de viaje. La lógica es evidente. La ejecución nunca lo ha sido. Cada mes de febrero, alguien del equipo de ingresos propone "añadamos un seguro de viaje", finanzas calcula las comisiones y el proyecto muere en el segundo trimestre porque nadie dispone de seis semanas de tiempo de ingeniería para dedicarlas a la integración de la API de una aseguradora. Mientras tanto, la solución alternativa para la experiencia del huésped (hacer clic para ir a un sitio web de seguros de terceros después de reservar) destruye silenciosamente la conversión y hace que una cartera de 200 alojamientos parezca gestionada con cinta adhesiva.
Esta guía clasifica las cinco formas reales en que los operadores ofrecen seguros de viaje hoy en día, con las estructuras de comisiones, los puntos de referencia de las tasas de conversión y las ventajas e inconvenientes operativos de cada una, para que pueda elegir la vía que realmente se implemente este trimestre.
¿Qué es la integración de seguros de viaje y por qué es importante para el RevPAR?
La integración de seguros de viaje es la capa técnica y de comercialización que permite a un huésped adquirir protección de viaje (anulación, interrupción o cobertura por cancelación por cualquier motivo) como parte de su proceso de reserva o de forma inmediatamente posterior, y el operador cobra una comisión por la venta. Es importante para el RevPAR porque se trata de ingresos complementarios puros: sin costes incrementales de limpieza, sin rotaciones adicionales y sin esfuerzo operativo una vez que está activo.
Los precios del sector suelen situar la protección de viaje para alquileres vacacionales entre el 4 % y el 10 % del costo del viaje no reembolsable, y la economía de comisiones o referidos para el vendedor suele situarse entre el 20 % y el 40 % según la aseguradora y el volumen de reservas. Con un valor medio de reserva de 2 000 $, se trata de una cifra real por reserva, multiplicada por cada reserva de la cartera, todos los meses, con un coste operativo marginal de cero.
El problema es la distribución. Un estudio de consumo del informe de tendencias del primer trimestre de 2026 de Squaremouth reveló que aproximadamente un tercio de los viajeros omitieron por completo la protección contra la cancelación de viajes, mientras que la demanda de cobertura por cancelación por cualquier motivo aumentó significativamente de un año a otro. Esa brecha entre "los huéspedes quieren protección" y "los huéspedes realmente la compran" es un problema de comercialización, no de producto. Y la comercialización es exactamente el área donde la mayoría de los operadores está perdiendo ingresos.
¿Es el seguro de viaje lo mismo que la protección contra daños o la exención de depósito de seguridad?
No, y confundir ambos es un error común en la planificación de ingresos. El seguro de viaje protege el gasto del huésped (cancelación, interrupción, retrasos en los viajes, emergencias médicas). Una exención de daños o una alternativa de depósito de seguridad protege el activo del operador contra los daños causados por el huésped. Se venden a diferentes partes interesadas, tienen precios distintos y a menudo están sujetos a regulaciones diferentes. Si ya cuenta con un programa de exención de daños, la rentabilidad por unidad es un punto de referencia útil sobre cómo una pequeña tarifa complementaria se multiplica a escala. Nuestro análisis detallado sobre el margen de la exención de daños y la rentabilidad por unidad aborda las matemáticas en detalle, y la misma lógica (un complemento de baja fricción y alto margen comercializado en el momento adecuado) se aplica directamente al seguro de viaje.
Las 5 mejores formas de ofrecer seguros de viaje a los huéspedes
Así es como se comparan los cinco modelos de distribución reales en cuanto a tasa de conversión, comisión, esfuerzo de ingeniería y experiencia del huésped.
1. Desarrollo de una API de aseguradora personalizada
Esta es la opción que se propone todos los años y se archiva todos los años. Se integra directamente con una aseguradora como CSA Travel Protection, Generali, Red Sky o RentalGuardian, crea un motor de cotizaciones, gestiona la emisión de pólizas y concilia los pagos con su PMS.
- Estructura de comisiones: La más alta disponible, a menudo en la parte superior del rango del 20 al 40 por ciento, ya que se prescinde de intermediarios.
- Esfuerzo de ingeniería: Alto. Requiere recursos de desarrollo dedicados, mantenimiento continuo de la API y revisión de cumplimiento normativo.
- Tiempo de lanzamiento: Meses, si es que llega a lanzarse.
- Ideal para: Operadores con más de 1 000 alojamientos y un equipo de ingeniería interno que consideran el seguro como una línea de producto principal, no como un complemento.
2. Seguro nativo de las OTA (cobertura integrada de Airbnb y Vrbo)
Tanto Airbnb como Vrbo ofrecen su propia protección de responsabilidad civil, pero es más limitada que el seguro de viaje comercial y no acompaña al huésped fuera de la plataforma. El propio programa de Vrbo ofrece cobertura únicamente cuando la reserva se procesa a través del sistema de pago de Vrbo, y la documentación de ayuda de Vrbo establece explícitamente que los administradores de propiedades no tienen permitido comercializar sus propios productos de seguro de viaje o de daños en la plataforma.
- Estructura de comisiones: Ninguna. La OTA se queda con los beneficios económicos y usted no recibe nada.
- Esfuerzo de ingeniería: Cero, porque ya está integrado en la OTA.
- Experiencia del huésped: Aceptable para reservas a través de OTA, pero se desvanece en las reservas directas y no aparece en ninguna parte de su recorrido de marca como huésped.
- Ideal para: Nadie que esté intentando generar ingresos complementarios. Es un suelo, no una estrategia.
3. Redirección a un mercado de seguros de terceros
Esta es la solución provisional más común hoy en día: un correo electrónico posterior a la reserva o una página de confirmación con un enlace a InsureMyTrip, Squaremouth o la página de cotización directa de una aseguradora. Requiere casi cero desarrollo, que es exactamente por qué se usa tanto y exactamente por qué convierte tan mal.
- Estructura de comisiones: Baja a moderada; a menudo se trabaja a través de un enlace de afiliado con márgenes ajustados y sin control sobre los precios.
- Esfuerzo de ingeniería: Mínimo (un hipervínculo), pero ese es el problema.
- Experiencia del huésped: Los huéspedes salen a un sitio de terceros sin marca, pierden el contexto y abandonan la compra. Cada clic adicional en un proceso de compra destruye la conversión, y el seguro ya es de por sí una compra de baja intención.
- Ideal para: Operadores que quieren decir que "ofrecen" seguros de viaje sin construir realmente un canal de ingresos en torno a ellos.
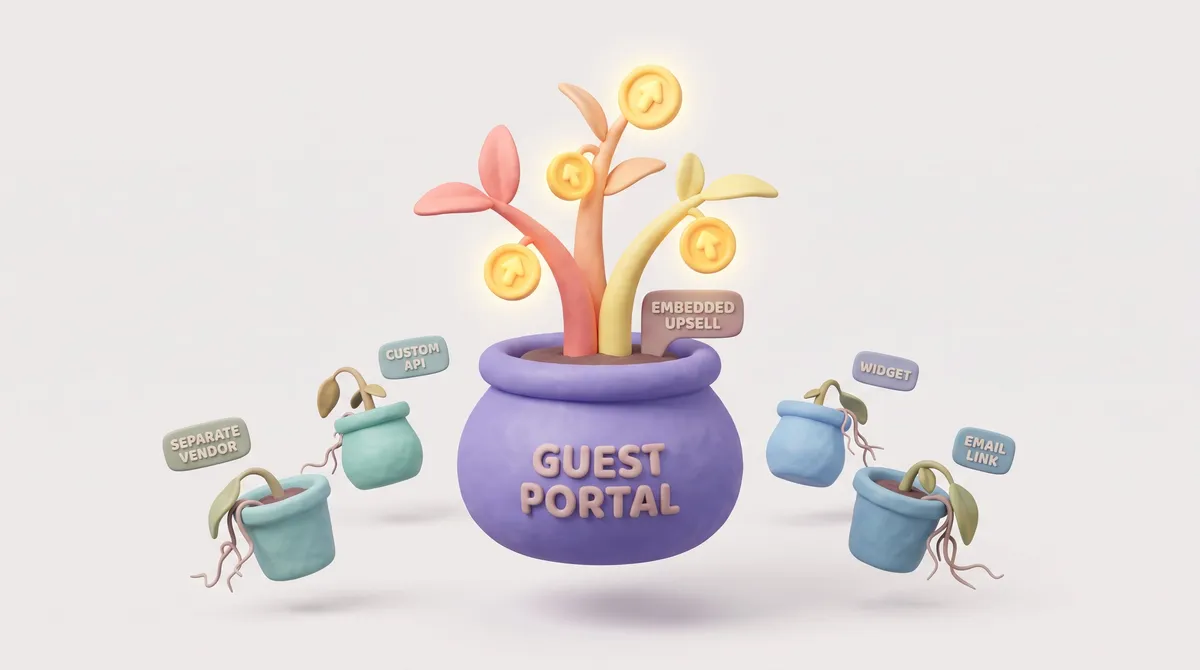
4. Plataforma de venta cruzada integrada (comercializada dentro del portal para huéspedes)
Este es el modelo diseñado para los operadores que desean los ingresos sin necesidad de contar con una plantilla de ingeniería. En lugar de desviar al huésped a un proveedor de seguros independiente, el seguro de viaje se comercializa como un elemento de línea con marca propia y de un solo clic dentro del mismo portal para huéspedes que ya se utiliza para las instrucciones de llegada, las guías digitales y otros complementos de pago como el check-in anticipado o el aparcamiento.
El motor de ventas cruzadas y guías de Portals está diseñado exactamente para este problema. Como el seguro de viaje se encuentra dentro del mismo portal que ya gestiona la experiencia de marca del huésped, no hay que crear ninguna integración con un proveedor de seguros independiente, ni comprobar otro inicio de sesión para su equipo de ingresos, ni generar un cambio de contexto para el huésped entre "reservar mi estancia" y "proteger mi estancia".
- Estructura de comisiones: Competitiva con los acuerdos directos con aseguradoras, pero sin el coste de desarrollo.
- Esfuerzo de ingeniería: Ninguno. Es una configuración de comercialización dentro de una plataforma que ya está utilizando.
- Experiencia del huésped: Se presenta de forma fluida, en el mismo entorno de marca que el resto de la estancia, junto con otros complementos como el check-out tardío o el aparcamiento.
- Ideal para: Operadores de múltiples alojamientos (de 10 a más de 500) que desean ingresos complementarios sin añadir un proveedor a su ecosistema tecnológico ni un inicio de sesión a la rutina matutina del equipo de operaciones.
5. Oferta manual u offline
Algunos operadores todavía gestionan esto a través de una línea en el correo electrónico previo a la llegada o una mención verbal durante la comunicación con el huésped. Técnicamente existe como "opción", pero no hay seguimiento, ni conciliación, ni coherencia entre administradores de propiedades o mercados.
- Estructura de comisiones: Inconsistente, depende de quien se acuerde de preguntar.
- Esfuerzo de ingeniería: Cero, y se nota.
- Experiencia del huésped: Fácil de pasar por alto, fácil de ignorar, prácticamente invisible a escala.
- Ideal para: Anfitriones de una sola propiedad. No es viable para un gestor de ingresos de una cartera que necesita ingresos complementarios predecibles y reportables.
¿Cómo se comparan los cinco enfoques en cuanto a la tasa de conversión y el ROI?
La tasa de conversión es la variable que determina el éxito o el fracaso del ROI, y depende casi en su totalidad de dónde y cómo se presenta la oferta, no de qué aseguradora está en el backend. Los datos comparativos de 2026 sobre la entrega automatizada frente a la manual de ventas cruzadas descubrieron que los sistemas de venta cruzada automatizados generaban entre 28 $ y 55 $ en ingresos complementarios por reserva, en comparación con solo entre 8 $ y 14 $ en las ofertas manuales y ocasionales. Esto representa una brecha de aproximadamente 3x a 4x impulsada enteramente por la presentación y el momento oportuno, no por la calidad del producto.
- Desarrollo de API personalizada: El techo de comisiones más alto, pero meses de tiempo de ingeniería y el riesgo de mantenimiento continuo arruinan el calendario de ROI para la mayoría de los operadores.
- Cobertura nativa de las OTA: Cero captación de comisiones, cero desarrollo, pero son los ingresos de la OTA, no los suyos.
- Redirección a un mercado de terceros: Rápido de lanzar, pero el paso adicional de salir de la página reduce la conversión y el margen de afiliación es escaso.
- Plataforma de venta cruzada integrada: Esfuerzo de ingeniería casi nulo, presentación integrada y comercialización junto con otros complementos de pago que impulsan las tasas de conversión más cerca de la referencia automatizada que cualquier otra opción de esta lista.
- Oferta manual u offline: La más barata de configurar, la peor tasa de conversión, sin informes y sin conciliación.
El momento de la presentación acentúa aún más este efecto. Un manual de protección de viajes de 2026 descubrió que adelantar la oferta de seguros en el recorrido del huésped, más cerca del momento del depósito o de la confirmación de la reserva, elevaba las tasas de conversión al 10 al 12 por ciento en fechas punta, frente a una línea base de aproximadamente el 2 por ciento cuando la oferta llegaba más tarde o fuera de la plataforma. La lección para los gestores de ingresos: cuanto más temprana y nativa sea la oferta, mejor convierte. Un correo electrónico de redirección posterior a la reserva es, por definición, el momento equivocado.
¿En qué momento del recorrido del huésped se debe ofrecer el seguro de viaje para lograr la máxima conversión?
La ubicación con mayor conversión es en el momento de la confirmación de la reserva o inmediatamente después, dentro del mismo entorno de marca en el que el huésped ya confía, y no en una cadena de correos electrónicos independiente o en una pestaña externa. Es el mismo principio que impulsa el éxito de otras categorías complementarias que no dependen del tiempo; si no ha auditado su catálogo completo de ventas cruzadas, nuestra guía sobre categorías de ingresos complementarios sin explotar es una lectura complementaria muy útil, ya que el seguro de viaje encaja en la misma lógica de comercialización que el check-in anticipado, el aparcamiento o las tarifas por mascotas.
En la práctica, esto significa:
- Presentar la oferta dentro del portal para huéspedes inmediatamente después de la confirmación de la reserva, sin ocultarla en un correo electrónico previo a la llegada tres semanas más tarde.
- Agruparla visualmente con otros complementos de pago para que se perciba como una parte normal de la experiencia de pago, y no como un discurso de venta de seguros independiente.
- Limitarla a un solo clic para realizar la compra. Cada paso adicional (una nueva pestaña, un nuevo inicio de sesión, un nuevo formulario) reduce de forma medible la conversión en una categoría de compra de baja intención.
- Repetir la oferta una vez, más cerca del check-in, para los huéspedes que no convirtieron la primera vez, sin que parezca una venta agresiva.
¿Qué cuestiones de cumplimiento y licencias conlleva la reventa de seguros de viaje?
Aquí es donde las opciones de desarrollo personalizado y oferta manual presentan más riesgos. La reventa de productos de seguros puede activar requisitos de licencia de productor a nivel estatal, dependiendo de cómo esté estructurada la transacción y de la relación con la aseguradora establecida. También cabe destacar que la política de las OTA añade otra capa de restricciones. La propia documentación de ayuda de Vrbo es explícita al indicar que los administradores de propiedades no pueden comercializar sus propios productos de seguros de viaje o de daños en la plataforma de Vrbo, lo que limita la capacidad de captar esta categoría de ingresos a través de los canales de las OTA. Esto convierte al motor de reservas directas, donde usted controla el recorrido del huésped de principio a fin, en el único canal en el que un operador tiene total libertad para comercializar el seguro de viaje de la manera que desee.
Los operadores que evalúen cualquier modelo de distribución de seguros deben confirmar los requisitos de licencia con la aseguradora específica o el socio de mercado antes del lanzamiento. Precisamente por esto, el modelo de plataforma integrada, en el que la capa de comercialización se gestiona dentro de la infraestructura del portal para huéspedes en lugar de un acuerdo de reventa a medida, tiende a reducir el ámbito de cumplimiento en comparación con el desarrollo personalizado de una aseguradora.
¿Se puede automatizar el seguro de viaje a través de una guía o una plataforma de venta cruzada en lugar de utilizar el inicio de sesión de un proveedor independiente?
Sí, y este es el avance operativo que la mayoría de los equipos de ingresos pasa por alto. El problema no es solo crear la integración, sino mantener otro inicio de sesión, otro panel de control y otra hoja de cálculo de conciliación una vez que está activo. Los equipos de operaciones y de ingresos ya hacen malabares con un PMS, un gestor de canales y un puñado de soluciones puntuales. Añadir además el portal de una aseguradora significa un sistema más donde "lo que los huéspedes compraron realmente" vive aislado de todo lo demás.
Comercializar el seguro de viaje a través del mismo portal que ya gestiona las instrucciones de llegada, las guías digitales y otros complementos de pago mantiene cada compra en una única interfaz de informes. Esa única fuente de verdad importa más a escala: un operador de 20 alojamientos puede revisar una hoja de cálculo a simple vista, pero un gestor de una cartera de 200 alojamientos que concilie las comisiones de seguros en tres paneles de proveedores distintos es la receta perfecta para perder ingresos y sufrir dolores de cabeza en las auditorías de fin de mes. Este es el mismo problema de fragmentación que abordamos en nuestro artículo sobre por qué la tecnología fragmentada es el mayor riesgo en la consolidación de alquileres vacacionales de 2026, y se aplica de forma idéntica tanto al seguimiento de ingresos complementarios como a las operaciones.
¿Cómo se presenta el seguro de viaje sin perjudicar la conversión en las reservas directas?
El instinto de proteger la conversión de las reservas directas ocultando la oferta de seguros es un error. Los datos sugieren lo contrario: las ofertas con marca propia e integradas en el flujo de compra convierten a múltiplos de las que se realizan fuera de él, precisamente porque no introducen fricción. El riesgo para la conversión de reservas directas no es mostrar al huésped una opción de seguro de viaje, sino hacer que esa opción parezca un añadido forzado y ajeno a la marca.
El motor de reservas directas de un operador es el único canal en el que todo el recorrido del huésped, desde la búsqueda hasta el pago y las ventas cruzadas posteriores a la reserva, está totalmente controlado. Ese control es el objetivo principal de invertir en reservas directas, y se trata con más profundidad en nuestra guía para crear un bucle de fidelización de datos de origen (zero-party data) para reservas directas. El seguro de viaje, cuando se comercializa dentro de ese mismo entorno controlado a través de Portals, se convierte en una línea más de maximización de ingresos en lugar de un riesgo para la conversión. El huésped experimenta una marca coherente: instrucciones de llegada, guía local, complemento de aparcamiento, check-in anticipado y protección de viaje, todo en una única interfaz y facturado en el mismo proceso de pago.
¿Qué proveedores de seguros de viaje se integran con las plataformas de PMS y gestores de canales?
Las aseguradoras mencionadas habitualmente en el sector del alquiler vacacional, como CSA Travel Protection, Generali Global Assistance, Red Sky Travel Insurance y RentalGuardian, mantienen sus propios sistemas de cotización y emisión de pólizas. La integración directa mediante API con cualquiera de ellas requiere recursos de ingeniería de los que la mayoría de los operadores con entre 10 y 500 alojamientos no disponen, lo que constituye precisamente el cuello de botella que aparca el proyecto cada año. Una capa de venta cruzada integrada evita esto al gestionar la comercialización y la transacción dentro del portal para huéspedes, sin necesidad de una integración técnica específica con cada proveedor que se esté evaluando.
¿Cómo implementan esto a escala los operadores profesionales?
Los operadores que gestionan entre 50 y más de 500 alojamientos abordan el seguro de viaje de la misma manera que cualquier otra categoría complementaria: como un problema de comercialización y elaboración de informes, y no como una negociación puntual con un proveedor. Esto significa:
- Estandarizar la oferta en cada propiedad y marca de la cartera, sin dejarla en manos de administradores de propiedades individuales para que se acuerden de ofrecerla.
- Registrar la conversión de seguros y sus ingresos dentro del mismo ecosistema operativo utilizado para la limpieza, el mantenimiento y otras ventas cruzadas, de modo que el departamento de finanzas no tenga que conciliar cuatro paneles de control independientes cada mes.
- Tratar el seguro de viaje como una línea más dentro de una estrategia más amplia de ingresos complementarios junto con el aparcamiento, las tarifas por mascotas y el check-out tardío, de la misma manera que lo hemos analizado para las ventas cruzadas de check-out tardío y otros complementos de alta conversión.
- Revisar anualmente las condiciones de las comisiones de las aseguradoras en lugar de comprometerse con una única integración personalizada que resulte costosa de deshacer si cambian las condiciones.
Los operadores que realmente capturan esta categoría de ingresos son aquellos que dejaron de tratarla como un proyecto independiente que requería un desarrollo específico y empezaron a considerarla un SKU más dentro de la capa de comercio orientada al huésped que ya gestionan.
Preguntas frecuentes
¿Cuál es la forma más sencilla de ofrecer un seguro de viaje a los huéspedes?
La forma más sencilla es comercializar el seguro de viaje como un complemento de marca de un solo clic dentro de su portal para huéspedes existente, en lugar de integrarse directamente con la API de una aseguradora o redirigir a los huéspedes a un mercado de terceros. Este enfoque no requiere trabajos de ingeniería personalizados, mantiene a los huéspedes dentro de su flujo de pago con su marca y se puede configurar como una opción comercial en lugar de un desarrollo técnico. El motor de complementos y guías de Portales está diseñado exactamente para esto, permitiendo a los operadores presentar el seguro de viaje junto con otros complementos de pago, como el check-in anticipado o el estacionamiento, sin añadir un nuevo panel de proveedores al ecosistema operativo.
¿Es el seguro de viaje lo mismo que una exención de daños o un depósito de garantía?
No. El seguro de viaje protege el gasto del huésped contra cancelaciones, interrupciones o emergencias médicas, mientras que una exención de daños o una alternativa de depósito de garantía protege la propiedad del operador contra los daños causados por el huésped. Se venden a diferentes partes interesadas, tienen precios distintos y a menudo se regulan bajo normas separadas. Los operadores que gestionan ambos deben tratarlos como líneas de ingresos distintas en lugar de combinar su lógica, aunque ambos siguen un modelo de ingresos complementarios de baja fricción y alto margen cuando se comercializan correctamente.
¿Por qué los huéspedes omiten el seguro de viaje durante la reserva?
Las investigaciones sobre el comportamiento de los consumidores en relación con los seguros de viaje muestran que una proporción significativa de los viajeros omite por completo la protección contra la cancelación de viajes, en gran medida porque el momento de la compra está desconectado del proceso de reserva. Cuando los huéspedes tienen que salir a un sitio de seguros independiente y sin marca después de reservar, pierden el contexto y abandonan la compra. Esto es un problema de comercialización y de sincronización, no una falta de interés por parte del huésped, y es la razón por la cual las ofertas de marca integradas en el flujo que se presentan en la confirmación de la reserva convierten a tasas significativamente más altas que las redirecciones posteriores a la reserva.
¿Pueden las OTA como Airbnb o Vrbo cubrir el seguro de viaje para mis anuncios?
Airbnb y Vrbo ofrecen sus propios programas de protección integrados, pero la cobertura es más limitada que la de un seguro de viaje comercial y no acompaña al huésped fuera de la plataforma. La cobertura de Vrbo solo se aplica cuando la reserva se realiza a través del sistema de pago de Vrbo, y la propia política de Vrbo prohíbe explícitamente a los administradores de propiedades comercializar sus propios productos de seguro de viaje o contra daños en la plataforma. Esto significa que la cobertura nativa de las OTA genera cero comisiones para el operador y no tiene presencia en el recorrido del huésped para las reservas directas.
¿Qué problemas de cumplimiento conlleva la reventa de seguros de viaje?
La reventa de productos de seguros puede activar requisitos de licencia de productor a nivel estatal, dependiendo de cómo se structure la transacción y la relación con la aseguradora. Los desarrollos de API personalizados y las ofertas manuales fuera de línea tienden a acarrear la mayor exposición al cumplimiento, ya que el operador estructura directamente la reventa. Los operadores deben confirmar los requisitos de licencia con la aseguradora específica o el socio de mercado antes del lanzamiento. Los modelos de plataforma integrada que gestionan la comercialización dentro de la infraestructura del portal para huéspedes, en lugar de un acuerdo de reventa a medida, tienden a reducir esta superficie de cumplimiento.
¿En qué parte del recorrido del huésped se debe ofrecer el seguro de viaje para obtener la mejor tasa de contratación?
La ubicación con mayor conversión es en la confirmación de la reserva o inmediatamente después, dentro del mismo entorno de portal para huéspedes en el que el huésped ya confía, y no oculto en un correo electrónico previo a la llegada semanas después o redirigido a una pestaña externa. Agrupar la oferta visualmente con otros complementos de pago, mantenerla en un solo clic para comprar y repetir la oferta una vez más cerca del check-in para los huéspedes que no convirtieron la primera vez ayuda a maximizar la tasa de contratación sin que parezca una venta insistente.
¿Requiere añadir un seguro de viaje la integración con la API de una aseguradora específica?
No necesariamente. Proveedores como CSA Travel Protection, Generali Global Assistance, Red Sky Travel Insurance y RentalGuardian requieren cada uno sus propios sistemas de cotización y emisión de pólizas, y la integración directa mediante API exige recursos de ingeniería de los que la mayoría de los operadores no disponen. Una capa de complementos integrados evita esto al gestionar la comercialización y las transacciones dentro del portal para huéspedes en lugar de requerir una integración técnica específica para cada proveedor evaluado.