La façon la plus simple d'intégrer l'assurance voyage est de faire l'impasse sur le développement d'une API sur mesure et de la proposer comme option de vente incitative (upsell) aux couleurs de votre marque directement dans votre portail voyageurs existant, plutôt que de passer par la connexion d'un fournisseur d'assurance tiers. Cette approche peut augmenter considérablement les taux d'attachement par rapport à la moyenne du secteur, tout en générant un flux de revenus supplémentaire représentant généralement entre 4 et 10 % du coût du voyage par réservation, sans nécessiter de nouveaux travaux d'ingénierie ni perturber le parcours de paiement du voyageur.
Les responsables des revenus essaient de combler le déficit de l'assurance voyage depuis des années. Le calcul est évident. L'exécution ne l'a jamais été. Chaque mois de février, un membre de l'équipe Revenue suggère : « ajoutons l'assurance voyage », le service financier calcule les commissions, et le projet est abandonné au deuxième trimestre parce que personne n'a six semaines de temps d'ingénierie à consacrer à l'intégration d'une API de compagnie d'assurance. Pendant ce temps, la solution de contournement habituelle, qui consiste à rediriger le client vers le site d'un assureur tiers après la réservation, nuit discrètement à la conversion et donne l'impression qu'un portefeuille de 200 logements est géré avec les moyens du bord.
Ce guide classe les cinq véritables méthodes permettant aux opérateurs de proposer l'assurance voyage aujourd'hui, en détaillant les structures de commission, les taux d'attachement de référence et les contraintes opérationnelles pour chacune d'elles, afin que vous puissiez choisir celle qui pourra être déployée dès ce trimestre.
Qu'est-ce que l'intégration de l'assurance voyage et pourquoi est-ce important pour le RevPAR ?
L'intégration de l'assurance voyage est la couche technique et commerciale qui permet à un voyageur de souscrire une protection (annulation, interruption ou couverture annulation pour tout motif / CFAR) dans le cadre de son parcours de réservation, ou immédiatement après, l'opérateur percevant une commission sur la vente. C'est important pour le RevPAR car il s'agit d'un pur revenu accessoire : aucun coût de nettoyage supplémentaire, aucun turnover additionnel, aucune charge opérationnelle une fois le service activé.
Les tarifs du secteur fixent généralement la protection voyage des locations de vacances entre 4 % et 10 % du coût non remboursable du voyage, avec des commissions ou des accords d'apport d'affaires se situant couramment entre 20 % et 40 % selon le transporteur et le volume. Sur une valeur moyenne de réservation de 2 000 $, cela représente un montant réel par réservation, multiplié par chaque réservation du portefeuille, chaque mois, avec un coût opérationnel marginal de zéro.
Le piège réside dans la distribution. Une étude de consommation tirée du rapport sur les tendances du premier trimestre 2026 de Squaremouth a révélé que environ un tiers des voyageurs ont complètement omis de souscrire une assurance annulation de voyage, tandis que la demande de couverture pour annulation pour tout motif a augmenté de manière significative d'une année sur l'autre. Cet écart entre « les voyageurs veulent une protection » et « les voyageurs l'achètent réellement » relève d'un problème de merchandising, pas d'un problème de produit. Et c'est précisément sur le plan du merchandising que la plupart des opérateurs perdent des revenus.
L'assurance voyage est-elle identique à la garantie dommages ou à la renonciation au dépôt de garantie ?
Non, et confondre les deux est une erreur fréquente dans la planification des revenus. L'assurance voyage protège les dépenses du voyageur (annulation, interruption, retard de voyage, urgences médicales). Une renonciation aux dommages ou une alternative au dépôt de garantie protège l'actif de l'opérateur contre les dégradations causées par les voyageurs. Elles sont vendues à des publics différents, tarifées différemment et souvent réglementées selon des cadres distincts. Si vous proposez déjà un programme de renonciation aux dommages, les unit economics constituent un point de repère utile pour comprendre comment de petits frais accessoires génèrent des gains importants à grande échelle. Notre analyse sur la marge et les unit economics de la renonciation aux dommages détaille ces calculs, et la même logique (un complément à faible friction et à forte marge commercialisé au bon moment) s'applique directement à l'assurance voyage.
Le Top 5 des façons de proposer l'assurance voyage aux voyageurs
Voici comment se comparent les cinq véritables modèles de distribution en termes de taux d'attachement, de commission, de charge d'ingénierie et d'expérience voyageur.
1. Intégration d'API transporteur sur mesure
C'est l'option qui est proposée chaque année et mise de côté chaque année. Vous vous intégrez directement auprès d'un assureur tel que CSA Travel Protection, Generali, Red Sky ou RentalGuardian, vous développez un moteur de devis, gérez l'émission des polices et effectuez le rapprochement des paiements avec votre PMS.
- Structure de commission : La plus élevée du marché, se situant souvent dans la tranche supérieure de 20 à 40 %, car vous éliminez les intermédiaires.
- Charge d'ingénierie : Élevée. Nécessite des ressources de développement dédiées, une maintenance continue de l'API et des contrôles de conformité.
- Délai de mise en place : Des mois, si le projet voit le jour.
- Idéal pour : Les opérateurs gérant plus de 1 000 logements disposant d'une équipe technique interne et considérant l'assurance comme une gamme de produits à part entière, et non comme un simple complément.
2. Assurance native OTA (couverture intégrée d'Airbnb / Vrbo)
Airbnb et Vrbo proposent tous deux leur propre protection de responsabilité, mais celle-ci est plus restreinte que l'assurance voyage commerciale et ne protège pas le voyageur en dehors de la plateforme. Le propre programme de Vrbo n'offre une couverture que lorsque la réservation est traitée via le système de paiement de Vrbo, et la documentation d'aide de Vrbo stipule explicitement que les gestionnaires immobiliers ne sont pas autorisés à commercialiser leurs propres produits d'assurance voyage ou de dommages sur la plateforme.
- Structure de commission : Aucune. L'OTA conserve tous les avantages économiques, vous ne touchez rien.
- Charge d'ingénierie : Nulle, car la fonctionnalité est intégrée à l'OTA.
- Expérience voyageur : Correcte pour les réservations issues des OTA, mais elle disparaît pour les réservations directes et n'apparaît nulle part dans votre parcours voyageur personnalisé.
- Idéal pour : Personne parmi ceux qui cherchent à développer des revenus accessoires. C'est un plancher, pas une stratégie.
3. Redirection vers une place de marché d'assurance tierce
C'est la solution de contournement la plus courante aujourd'hui : un e-mail post-réservation ou une page de confirmation contenant un lien vers InsureMyTrip, Squaremouth ou la page de devis direct d'un assureur. Elle ne nécessite presque aucun développement, ce qui explique sa popularité, mais aussi sa très faible efficacité en matière de conversion.
- Structure de commission : Faible à modérée ; vous passez souvent par un lien d'affiliation aux marges réduites et sans contrôle sur la tarification.
- Charge d'ingénierie : Minimale (un simple lien hypertexte), mais c'est bien là le problème.
- Expérience voyageur : Les voyageurs sont redirigés vers un site tiers sans marque, perdent le fil et abandonnent l'achat. Chaque clic supplémentaire dans un tunnel d'achat nuit à la conversion, et l'assurance est déjà, à la base, un achat à faible intention.
- Idéal pour : Les opérateurs qui veulent pouvoir dire qu'ils « proposent » l'assurance voyage sans pour autant construire de canal de revenus autour de celle-ci.
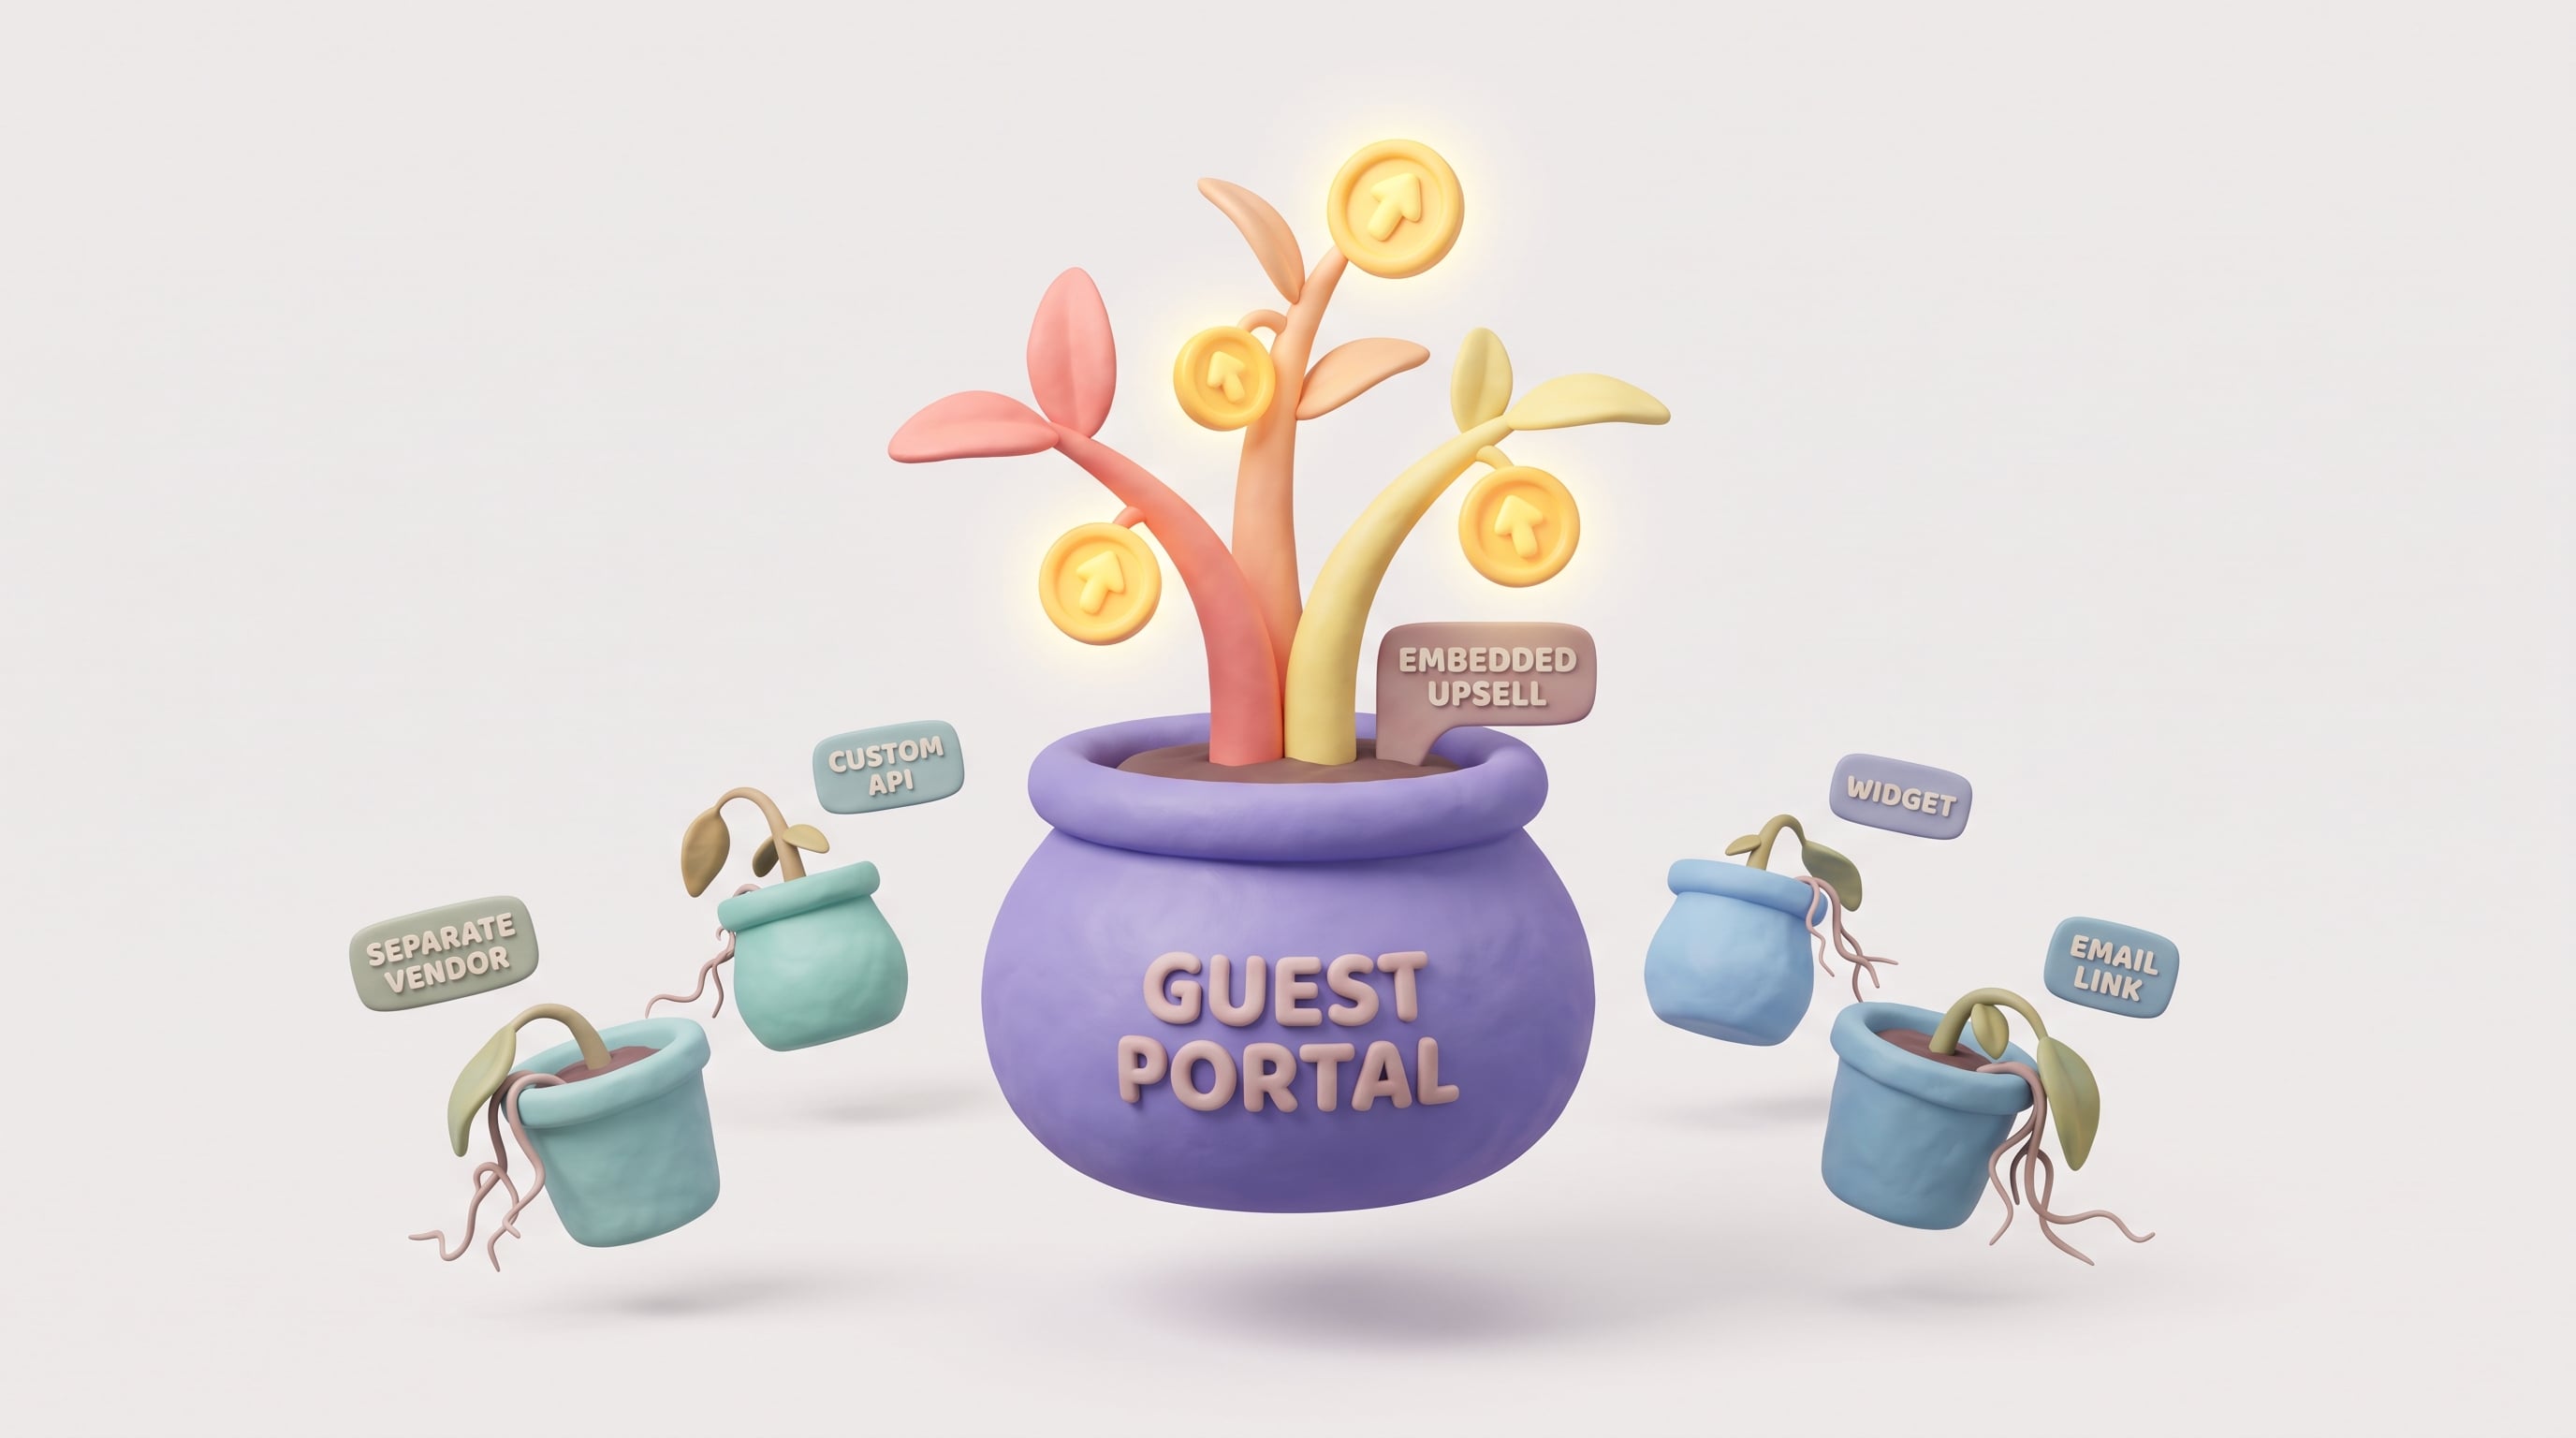
4. Plateforme de vente incitative intégrée (commercialisée dans le portail voyageurs)
C'est le modèle conçu pour les opérateurs qui veulent générer des revenus sans alourdir leurs équipes techniques. Au lieu de rediriger le voyageur vers un prestataire d'assurance distinct, l'assurance voyage est présentée sous forme d'option personnalisée en un clic au sein du portail voyageurs, déjà utilisé pour les instructions d'arrivée, les guides numériques et d'autres options payantes comme l'arrivée anticipée ou le stationnement.
Le moteur de vente incitative et de guides numériques de SuitePortal est conçu précisément pour répondre à ce problème. L'assurance voyage étant intégrée au portail qui gère déjà l'expérience personnalisée du voyageur, il n'y a aucune intégration de prestataire d'assurance à développer, aucun identifiant supplémentaire à consulter pour votre équipe de gestion des revenus, et aucune rupture de contexte pour le voyageur entre « réserver mon séjour » et « protéger mon séjour ».
- Structure de commission : Compétitive par rapport aux accords directs avec les transporteurs, sans les coûts de développement.
- Charge d'ingénierie : Aucune. Il s'agit d'un paramétrage commercial au sein d'une plateforme que vous utilisez déjà.
- Expérience voyageur : Présentée au cœur du parcours, dans le même environnement aux couleurs de votre marque que le reste du séjour, aux côtés d'autres options d'upsell telles que le départ tardif ou le stationnement.
- Idéal pour : Les opérateurs multi-propriétés (de 10 à plus de 500 logements) qui souhaitent générer des revenus accessoires sans ajouter de nouveau fournisseur à leur écosystème ni alourdir la routine matinale de l'équipe opérationnelle.
5. Offre manuelle / hors ligne
Certains opérateurs gèrent encore cet aspect via une ligne dans l'e-mail pré-arrivée ou en en parlant de vive voix lors des échanges avec le voyageur. Techniquement, cela constitue une « option », mais il n'y a aucun suivi, aucun rapprochement comptable et aucune cohérence entre les gestionnaires immobiliers ou les marchés.
- Structure de commission : Inconstante, dépendant de la personne qui se souvient d'en parler.
- Charge d'ingénierie : Nulle, et cela se voit.
- Expérience voyageur : Facile à manquer, facile à ignorer, pratiquement invisible à grande échelle.
- Idéal pour : Les hôtes possédant un seul bien. Non viable pour un gestionnaire de revenus de portefeuille qui a besoin de revenus accessoires prévisibles et mesurables.
Comment les cinq approches se comparent-elles en termes de taux d'attachement et de ROI ?
Le taux d'attachement est la variable qui fait ou défait la rentabilité d'un projet, et il dépend presque entièrement du lieu et de la manière dont l'offre est présentée, et non du transporteur sous-jacent. L'analyse comparative de 2026 sur la distribution automatisée par rapport à la vente incitative manuelle a révélé que les systèmes d'upsell automatisés ont généré entre 28 $ et 55 $ de revenus accessoires par réservation, contre seulement 8 $ à 14 $ pour les offres manuelles et sporadiques. Cela représente un écart de l'ordre de 3 à 4 fois, dicté entièrement par la présentation et le timing, et non par la qualité du produit.
- Développement d'API sur mesure : Plafond de commission le plus élevé, mais des mois de travail technique et les risques de maintenance continue réduisent à néant le calendrier de rentabilité pour la plupart des opérateurs.
- Couverture native des OTA : Zéro commission perçue, zéro développement requis, mais ce sont les revenus de l'OTA, pas les vôtres.
- Redirection vers une place de marché tierce : Mise en place rapide, mais l'étape supplémentaire de clic sortant pénalise la conversion et la marge d'affiliation reste mince.
- Plateforme de vente incitative intégrée : Charge d'ingénierie quasi nulle, présentation intégrée au parcours et merchandising aux côtés d'autres options payantes permettant d'atteindre des taux d'attachement plus proches des références automatisées que toute autre option de cette liste.
- Offre manuelle / hors ligne : La moins coûteuse à configurer, le pire taux d'attachement, aucun reporting, aucun rapprochement.
Le timing de la présentation accentue encore ce phénomène. Un guide de la protection voyage de 2026 a révélé que le fait de proposer l'assurance plus tôt dans le parcours du voyageur, au moment du versement de l'acompte ou de la confirmation de réservation, permettait de faire passer les taux d'attachement à 10 à 12 % lors des périodes de forte affluence, contre une référence d'environ 2 % lorsque l'offre arrivait plus tard ou en dehors de la plateforme. La leçon pour les responsables des revenus : plus l'offre est précoce et native, mieux elle convertit. Un e-mail de redirection post-réservation constitue, par définition, le mauvais moment.
À quel moment du parcours voyageur l'assurance voyage doit-elle être proposée pour maximiser le taux d'attachement ?
L'emplacement générant le meilleur taux de conversion se situe au moment de la confirmation de réservation ou immédiatement après, au sein du même environnement de marque auquel le voyageur fait déjà confiance, et non dans un fil de discussion distinct ou un onglet externe. C'est le même principe qui stimule le succès d'autres catégories de revenus accessoires non liés au temps ; si vous n'avez pas audité l'ensemble de votre catalogue d'options, notre guide sur les catégories de revenus accessoires inexploités constitue une lecture complémentaire utile, l'assurance voyage s'intégrant dans la même logique de merchandising que l'arrivée anticipée, le stationnement ou les frais d'animaux.
En pratique, cela signifie :
- Présenter l'offre dans le portail voyageurs immédiatement après la confirmation de réservation, sans la noyer dans un e-mail de pré-arrivée envoyé trois semaines plus tard.
- L'associer visuellement aux autres options payantes pour qu'elle soit perçue comme un élément normal du parcours de paiement, et non comme un argument de vente d'assurance isolé.
- Limiter l'achat à un seul clic. Chaque étape supplémentaire (nouvel onglet, nouvelle connexion, nouveau formulaire) pénalise sensiblement la conversion pour une catégorie d'achat à faible intention.
- Répéter l'offre une fois, à l'approche de l'arrivée, pour les voyageurs qui n'ont pas converti la première fois, sans donner l'impression d'insister lourdement.
Quels problèmes de conformité et de licence sont liés à la revente d'assurance voyage ?
C'est là que les options de développement sur mesure et d'offre manuelle s'avèrent les plus risquées. La revente de produits d'assurance peut déclencher des obligations de licence de producteur au niveau des États, selon la manière dont la transaction est structurée et le partenariat avec l'assureur établi. Il convient également de noter que les politiques des OTA ajoutent une couche supplémentaire de restrictions. La documentation d'aide de Vrbo indique clairement que les gestionnaires immobiliers ne peuvent pas commercialiser leurs propres produits d'assurance voyage ou de dommages sur la plateforme Vrbo, ce qui limite la part de cette catégorie de revenus qu'il est possible de capturer via les canaux des OTA. Cela fait du moteur de réservation directe, où vous maîtrisez le parcours du voyageur de bout en bout, le seul canal où un opérateur dispose d'une totale liberté pour commercialiser l'assurance voyage selon ses souhaits.
Les opérateurs évaluant un modèle de distribution d'assurance doivent confirmer les exigences en matière de licences auprès du transporteur ou du partenaire de la place de marché avant le lancement. C'est précisément la raison pour laquelle un modèle de plateforme intégrée, où la couche de merchandising est gérée au sein de l'infrastructure du portail voyageurs plutôt que par le biais d'un accord de revente sur mesure, tend à réduire la surface de conformité par rapport au développement d'une API spécifique.
L'assurance voyage peut-elle être automatisée via un guide ou une plateforme d'upsell plutôt que par le biais d'une connexion fournisseur distincte ?
Oui, et c'est la clé opérationnelle que la plupart des équipes Revenue négligent. La difficulté ne réside pas seulement dans le développement de l'intégration, mais dans la gestion d'un identifiant supplémentaire, d'un tableau de bord de plus et d'un nouveau tableur de rapprochement une fois le service actif. Les équipes opérationnelles et financières gèrent déjà un PMS, un channel manager et une poignée de solutions spécialisées. Ajouter un portail de compagnie d'assurance par-dessus signifie un système de plus où « ce que les voyageurs ont réellement acheté » vit de manière isolée par rapport au reste.
Commercialiser l'assurance voyage via le portail qui gère déjà les instructions d'arrivée, les guides numériques et d'autres options payantes permet de centraliser tous les achats dans une seule interface de reporting. Cette source unique de vérité prend encore plus d'importance à grande échelle : un opérateur de 20 logements peut jeter un œil à un tableur, mais un gestionnaire de portefeuille de 200 logements qui rapproche des commissions d'assurance à partir de trois tableaux de bord de fournisseurs s'expose à des manques à gagner et à des cauchemars lors des audits de fin de mois. C'est le même problème de fragmentation abordé dans notre article sur les raisons pour lesquelles la technologie fragmentée représente le plus grand risque pour la consolidation des locations de vacances en 2026, et cela s'applique tout aussi directement au suivi des revenus accessoires qu'aux opérations.
Comment présenter l'assurance voyage sans nuire à la conversion sur les réservations directes ?
L'instinct de protéger la conversion des réservations directes en masquant l'offre d'assurance est contre-productif. Les données suggèrent le contraire : les offres intégrées et aux couleurs de la marque convertissent à des multiples de celles proposées en dehors du parcours, précisément parce qu'elles n'introduisent aucune friction. Le risque pour la conversion des réservations directes n'est pas de présenter une option d'assurance voyage au voyageur, mais de donner à cette option des airs de pièce rapportée et de détournement hors de la marque.
Le moteur de réservation directe d'un opérateur est le seul canal où l'ensemble du parcours du voyageur, de la recherche au paiement en passant par les ventes incitatives post-réservation, est entièrement maîtrisé. Cette maîtrise constitue l'intérêt même d'investir dans les réservations directes, un sujet approfondi dans notre guide sur la création d'un boucle de fidélisation par les données zero-party pour les réservations directes. L'assurance voyage, lorsqu'elle est commercialisée au sein de ce même environnement contrôlé via SuitePortal, devient un poste de maximisation des revenus supplémentaire plutôt qu'un risque pour la conversion. Le voyageur bénéficie d'une expérience de marque cohérente : instructions d'arrivée, guide local, option de stationnement, arrivée anticipée et protection voyage, le tout dans une seule interface, facturé en un seul paiement.
Quels fournisseurs d'assurance voyage s'intègrent aux plateformes PMS et Channel Manager ?
Les transporteurs couramment mentionnés dans le secteur de la location de vacances, notamment CSA Travel Protection, Generali Global Assistance, Red Sky Travel Insurance et RentalGuardian, gèrent chacun leurs propres systèmes de devis et d'émission de polices. L'intégration directe par API avec l'un d'eux nécessite des ressources d'ingénierie que la plupart des opérateurs gérant entre 10 et 500 logements n'ont pas à disposition, ce qui constitue précisément le point de blocage qui met le projet au placard chaque année. Une couche de vente incitative intégrée contourne cet obstacle en gérant le merchandising et la transaction au sein du portail voyageurs, évitant ainsi d'exiger une intégration technique spécifique à chaque prestataire évalué.
Comment les opérateurs professionnels mettent-ils cela en place à grande échelle ?
Les opérateurs gérant de 50 à plus de 500 logements abordent l'assurance voyage de la même manière que toute autre catégorie de revenus accessoires : comme un problème de merchandising et de reporting, et non comme une négociation ponctuelle avec un fournisseur. Cela implique de :
- Standardiser l'offre pour chaque propriété et marque du portefeuille, au lieu de compter sur le fait que les gestionnaires immobiliers individuels y penseront.
- Rapporter le taux d'attachement et les revenus de l'assurance au sein du même écosystème opérationnel utilisé pour le ménage, la maintenance et les autres options d'upsell, afin que le service financier n'ait pas à rapprocher quatre tableaux de bord distincts chaque mois.
- Traiter l'assurance voyage comme une ligne d'une stratégie plus large de revenus accessoires aux côtés du stationnement, des frais d'animaux et du départ tardif, de la même manière que nous l'avons abordé pour les ventes incitatives de départ tardif et d'autres options à forte conversion.
- Réviser annuellement les conditions de commission des transporteurs plutôt que de s'engager dans une intégration sur mesure unique dont la suppression s'avérerait coûteuse si les conditions venaient à changer.
Les opérateurs qui parviennent réellement à capturer cette source de revenus sont ceux qui ont cessé de la considérer comme un projet distinct nécessitant un développement spécifique, pour en faire un SKU de plus au sein de la couche commerciale orientée client qu'ils exploitent déjà.
Voyez-le fonctionner sur vos propriétés
Une démo de 30 minutes avec notre équipe, sur les processus de votre propre portefeuille.
Questions fréquentes
- Quelle est la méthode la plus simple pour proposer l'assurance voyage aux voyageurs ?
- La méthode la plus simple consiste à commercialiser l'assurance voyage sous forme d'option personnalisée en un clic au sein de votre portail voyageurs existant, plutôt qu'à vous intégrer directement à l'API d'une compagnie d'assurance ou à rediriger les voyageurs vers une place de marché tierce. Cette approche ne requiert aucun travail d'ingénierie sur mesure, maintient les voyageurs dans votre tunnel de paiement aux couleurs de la marque et peut être configurée comme un paramétrage commercial plutôt que comme un développement technique. Le moteur d'upsell et de guides numériques de SuitePortal est conçu exactement dans ce but, permettant aux opérateurs de présenter l'assurance voyage aux côtés d'autres options payantes comme l'arrivée anticipée ou le stationnement, sans ajouter un nouveau tableau de bord fournisseur à la pile technologique.
- L'assurance voyage est-elle la même chose qu'une garantie dommages ou qu'un dépôt de garantie ?
- Non. L'assurance voyage protège les dépenses du voyageur en cas d'annulation, d'interruption ou d'urgence médicale, tandis qu'une renonciation aux dommages ou une alternative au dépôt de garantie protège la propriété de l'opérateur contre les dégradations commises par le voyageur. Elles sont vendues à des publics différents, tarifées différemment et souvent régies par des réglementations distinctes. Les opérateurs proposant les deux doivent les traiter comme des lignes de revenus séparées sans fusionner leur logique, bien que toutes deux suivent un modèle de revenus accessoires similaire à faible friction et forte marge lorsqu'elles sont correctement commercialisées.
- Pourquoi les voyageurs font-ils l'impasse sur l'assurance voyage lors de la réservation ?
- Les études sur le comportement des consommateurs en matière d'assurance voyage montrent qu'une part significative des voyageurs fait l'impasse sur la protection annulation, en grande partie parce que le moment de l'achat est déconnecté du tunnel de réservation. Lorsque les voyageurs doivent cliquer pour accéder à un site d'assurance tiers non personnalisé après leur réservation, ils perdent le fil et abandonnent leur achat. Il s'agit d'un problème de merchandising et de timing, et non d'un manque d'intérêt de la part du voyageur. C'est pourquoi les offres intégrées et personnalisées présentées au moment de la confirmation de réservation convertissent à des taux nettement supérieurs aux redirections post-réservation.
- Les OTA comme Airbnb ou Vrbo peuvent-elles couvrir mes annonces avec une assurance voyage ?
- Airbnb et Vrbo proposent leurs propres programmes de protection intégrés, mais la couverture est plus restreinte que celle d'une assurance voyage commerciale et ne s'applique pas lorsque le voyageur quitte la plateforme. La couverture de Vrbo ne s'applique que si la réservation passe par son système de paiement, et sa politique interne interdit explicitement aux gestionnaires immobiliers de commercialiser leurs propres produits d'assurance voyage ou de dommages sur la plateforme. Par conséquent, la couverture native des OTA génère zéro commission pour l'opérateur et n'apparaît pas dans le parcours des réservations directes.
- Quels problèmes de conformité pose la revente d'assurance voyage ?
- La revente de produits d'assurance peut déclencher des obligations de licence de producteur au niveau de l'État selon la structure de la transaction et la nature du partenariat avec le transporteur. Les développements d'API sur mesure et les offres manuelles hors ligne comportent généralement le risque de conformité le plus élevé, l'opérateur structurant directement la revente. Les opérateurs doivent confirmer les exigences en matière de licences auprès du transporteur ou du partenaire de la place de marché avant le lancement. Les modèles de plateformes intégrées qui gèrent le merchandising au sein de l'infrastructure du portail voyageurs, plutôt que par un accord de revente sur mesure, tendent à réduire cette surface de conformité.
- À quel moment du parcours voyageur faut-il proposer l'assurance voyage pour obtenir le meilleur taux d'attachement ?
- L'emplacement générant la meilleure conversion se situe au moment de la confirmation de réservation ou immédiatement après, au sein du même environnement de portail de marque auquel le voyageur fait déjà confiance, et non enfoui dans un e-mail de pré-arrivée des semaines plus tard ou renvoyé vers un onglet externe. Associer visuellement l'offre aux autres options payantes, limiter l'achat à un seul clic et répéter l'offre une fois à l'approche de l'arrivée pour les voyageurs n'ayant pas converti initialement contribuent tous à maximiser le taux d'attachement sans donner l'impression d'une vente forcée.
- L'ajout de l'assurance voyage nécessite-t-il de s'intégrer à l'API d'un transporteur spécifique ?
- Pas nécessairement. Des compagnies telles que CSA Travel Protection, Generali Global Assistance, Red Sky Travel Insurance et RentalGuardian disposent chacune de leurs propres systèmes de devis et d'émission de polices, et l'intégration directe par API exige des ressources techniques que la plupart des opérateurs n'ont pas à disposition. Une couche d'upsell intégrée contourne cette difficulté en prenant en charge le merchandising et les transactions directement dans le portail voyageurs, éliminant ainsi le besoin d'une intégration technique spécifique pour chaque fournisseur évalué.