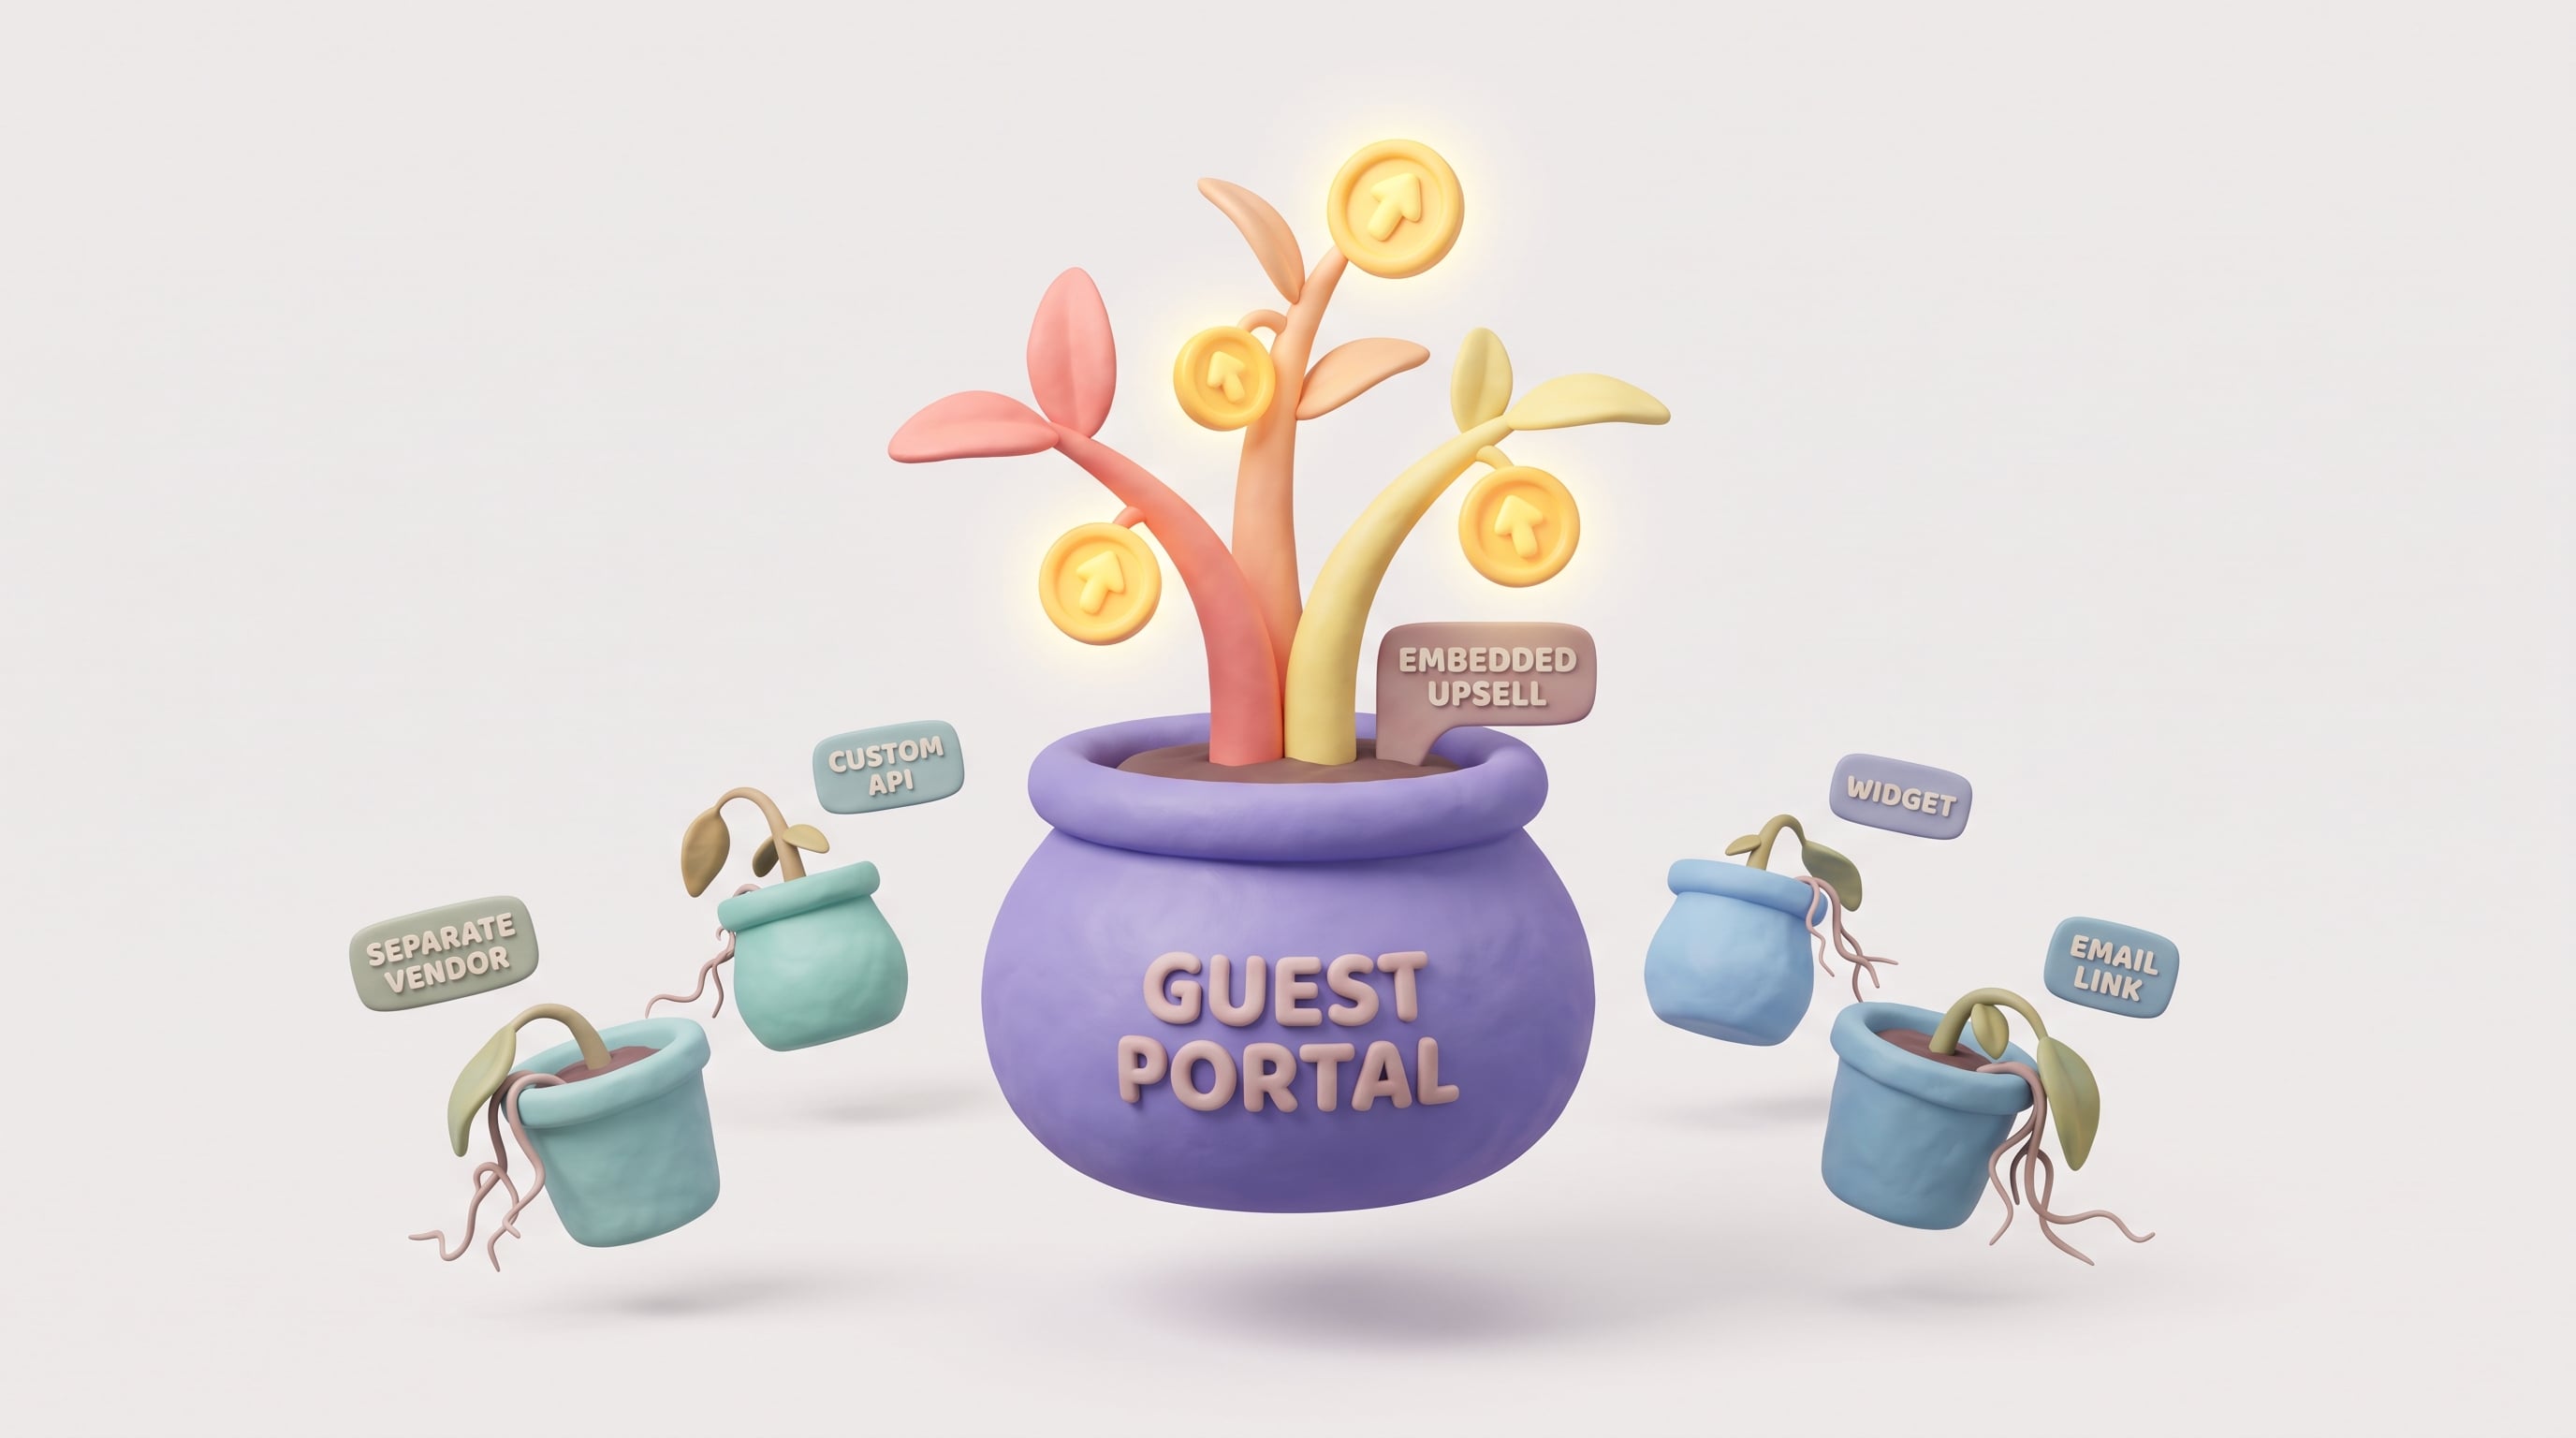
Der einfachste Weg, eine Reiserücktrittsversicherung anzubieten, besteht darin, die benutzerdefinierte API-Entwicklung komplett zu überspringen und sie als gebrandetes Upsell direkt in Ihrem bestehenden Gästeportal zu vermarkten – statt über einen separaten Login bei einem Versicherungsanbieter. Dieser Ansatz kann die Abschlussquoten deutlich über den Branchendurchschnitt heben und gleichzeitig eine zusätzliche Einnahmequelle erschließen, die pro Buchung typischerweise zwischen 4 und 10 Prozent der Reisekosten einbringt, ganz ohne neuen Entwicklungsaufwand oder einen unzusammenhängenden Checkout-Ablauf.
Revenue Manager versuchen seit Jahren, die Lücke bei der Reiserücktrittsversicherung zu schließen. Die Rechnung ist offensichtlich. Die Umsetzung war es nie. Jeden Februar schlägt jemand im Revenue-Team vor: „Lasst uns eine Reiserücktrittsversicherung hinzufügen“, die Finanzabteilung rechnet die Provisionen durch, und das Projekt stirbt im zweiten Quartal, weil niemand sechs Wochen Entwicklungszeit für eine Versicherungs-API-Integration übrig hat. In der Zwischenzeit tötet der Workaround für das Gäste-Erlebnis – das Weiterleiten auf eine externe Versicherungs-Website nach der Buchung – heimlich die Conversion und lässt ein Portfolio mit 200 Einheiten so wirken, als würde es mit Klebeband zusammengehalten.
Dieser Leitfaden bewertet die fünf realen Möglichkeiten, wie Betreiber heute Reiseversicherungen anbieten, inklusive Provisionen, Abschlussquoten und operativen Vor- und Nachteilen, damit Sie den Weg wählen können, der tatsächlich noch in diesem Quartal umgesetzt wird.
Was ist eine Reiseversicherungs-Integration und warum ist sie wichtig für den RevPAR?
Eine Reiseversicherungs-Integration ist die technische und verkäufliche Ebene, die es Gästen ermöglicht, einen Reiseschutz (Reiserücktritt, Reiseabbruch oder Grundlose Stornierung) als Teil oder unmittelbar im Anschluss an ihren Buchungsprozess zu erwerben, wobei der Betreiber eine Provision auf den Verkauf erhält. Sie ist wichtig für den RevPAR, da es sich um reine Zusatzerträge (Ancillary Revenue) handelt: keine zusätzlichen Reinigungskosten, kein Mehraufwand beim Gästewechsel, kein operativer Aufwand, sobald sie live ist.
Die branchenübliche Preisgestaltung sieht für den Reiseschutz bei Ferienunterkünften in der Regel 4 % bis 10 % der nicht erstattungsfähigen Reisekosten vor, wobei die Provisions- oder Vermittlungsvergütung für den Anbieter je nach Versicherer und Volumenstufe häufig zwischen 20 % und 40 % liegt. Bei einem durchschnittlichen Buchungswert von 2.000 $ ist das ein realer Betrag pro Reservierung, multipliziert mit jeder Reservierung im Portfolio, jeden Monat, bei null marginalen Betriebskosten.
Der Haken ist der Vertrieb. Eine Verbraucherstudie aus dem Trendbericht Q1 2026 von Squaremouth ergab, dass etwa ein Drittel der Reisenden komplett auf einen Reiserücktrittsschutz verzichtet, während die Nachfrage nach einer Absicherung für den Rücktritt aus beliebigem Grund im Jahresvergleich deutlich gestiegen ist. Die Lücke zwischen „Gäste wollen Schutz“ und „Gäste kaufen ihn tatsächlich“ ist ein Vermarktungsproblem, kein Produktproblem. Und genau bei der Vermarktung verlieren die meisten Betreiber den Umsatz.
Ist eine Reiseversicherung dasselbe wie eine Schadensersatz- oder Kautionsversicherung?
Nein, und diese beiden zu verwechseln ist ein häufiger Fehler in der Umsatzplanung. Eine Reiseversicherung schützt das Budget des Gastes (Stornierung, Abbruch, verzögerte Reise, medizinische Notfälle). Ein Schadensverzicht oder eine Kautionsalternative schützt das Asset des Betreibers vor schadensbedingten Kosten durch den Gast. Sie werden an unterschiedliche Zielgruppen verkauft, anders bepreist und oft unterschiedlich reguliert. Wenn Sie bereits ein Programm zum Schadensverzicht betreiben, sind die Stückkosten ein nützlicher Bezugspunkt dafür, wie sich eine kleine Zusatzgebühr im großen Stil auswirkt. Unsere Aufschlüsselung der Marge und Stückkosten beim Schadensverzicht behandelt die Mathematik im Detail, und dieselbe Logik (ein reibungsarmes, margenhohes Add-on, das im richtigen Moment angeboten wird) lässt sich direkt auf Reiseversicherungen anwenden.
Die Top 5 Wege, um Gästen eine Reiseversicherung anzubieten
So schlagen sich die fünf realen Vertriebsmodelle hinsichtlich Abschlussquote, Provision, Entwicklungsaufwand und Gäste-Erlebnis.
1. Benutzerdefinierte Versicherungs-API-Entwicklung
Dies ist die Option, die jedes Jahr vorgeschlagen und jedes Jahr verworfen wird. Sie integrieren sich direkt in einen Anbieter wie CSA Travel Protection, Generali, Red Sky oder RentalGuardian, bauen eine Angebots-Engine, wickeln die Ausstellung der Police ab und gleichen Auszahlungen mit Ihrem PMS ab.
- Provisionsstruktur: Am höchsten, oft am oberen Ende der Spanne von 20 bis 40 Prozent, da Sie einen Zwischenhändler ausschalten.
- Entwicklungsaufwand: Hoch. Erfordert dedizierte Entwicklerressourcen, laufende API-Wartung und Compliance-Prüfungen.
- Markteinführungszeit: Monate – sofern sie überhaupt gelauncht wird.
- Ideal für: Betreiber mit über 1.000 Einheiten und einem internen Entwicklerteam, die Versicherungen als Kernproduktlinie und nicht als Zusatz betrachten.
2. OTA-native Versicherung (eingebauter Schutz von Airbnb / Vrbo)
Sowohl Airbnb als auch Vrbo bieten ihren eigenen Haftpflichtschutz an, dieser ist jedoch schmaler als eine kommerzielle Reiseversicherung und reist nicht mit dem Gast von der Plattform ab. Das eigene Programm von Vrbo bietet nur dann Schutz, wenn die Reservierung über den Vrbo-Checkout abgewickelt wird, und in der Hilfedokumentation von Vrbo wird ausdrücklich darauf hingewiesen, dass Property Manager nicht berechtigt sind, ihre eigenen Schadens- oder Reiseversicherungsprodukte auf der Plattform zu vermarkten.
- Provisionsstruktur: Keine. Das OTA behält die Einnahmen, Sie erhalten nichts davon.
- Entwicklungsaufwand: Null, da es in das OTA integriert ist.
- G Gäste-Erlebnis: In Ordnung für OTA-Buchungen, verpufft jedoch bei Direktbuchungen und taucht nirgendwo in Ihrer gebrandeten Gästereise auf.
- Ideal für: Niemanden, der Zusatzerträge aufbauen möchte. Das ist ein Fundament, keine Strategie.
3. Weiterleitung zu einer Drittanbieter-Versicherungsplattform
Dies ist heute der gängigste Workaround: eine E-Mail nach der Buchung oder eine Bestätigungsseite mit einem Link zu InsureMyTrip, Squaremouth oder der Angebotsseite eines direkten Versicherers. Dies erfordert fast keinen Entwicklungsaufwand, weshalb es so weit verbreitet ist – und genau deshalb so schlecht konvertiert.
- Provisionsstruktur: Gering bis mittel; Sie arbeiten oft über Affiliate-Links mit geringen Margen und ohne Kontrolle über die Preisgestaltung.
- Entwicklungsaufwand: Minimal (ein Hyperlink), aber genau das ist das Problem.
- Gäste-Erlebnis: Gäste klicken auf eine ungebrandete Drittanbieter-Website, verlieren den Kontext und brechen den Kauf ab. Jeder zusätzliche Klick in einem Kaufprozess ist ein Conversion-Killer, und Versicherungen sind ohnehin ein Kauf mit geringer Kaufabsicht.
- Ideal für: Betreiber, die behaupten wollen, sie würden eine Reiseversicherung „anbieten“, ohne tatsächlich einen Umsatzkanal darum herum aufzubauen.
4. Integrierte Upsell-Plattform (Vermarktung im Gästeportal)
Dieses Modell wurde für Betreiber entwickelt, die den Umsatz ohne zusätzliches Entwicklungsteam haben möchten. Anstatt den Gast zu einem separaten Versicherungsanbieter zu leiten, wird die Reiseversicherung als gebrandetes Ein-Klick-Pauschalangebot im selben Gästeportal vermarktet, das ohnehin für Check-in-Anleitungen, digitale Gästebücher und andere kostenpflichtige Extras wie Early Check-in oder Parken genutzt wird.
Die Upsell- und Gästebuch-Engine von SuitePortal wurde genau für dieses Problem entwickelt. Da sich die Reiseversicherung in demselben Portal befindet, das bereits die gebrandete Gästereise abwickelt, gibt es keine separate Integration für Versicherungsanbieter aufzubauen, keinen zusätzlichen Login für Ihr Revenue-Team zu prüfen und keinen Kontextwechsel für den Gast zwischen „Aufenthalt buchen“ und „Aufenthalt schützen“.
- Provisionsstruktur: Konkurrenzfähig zu direkten Versicherungsangeboten, ohne die Entwicklungskosten.
- Entwicklungsaufwand: Keiner. Es handelt sich um eine Vermarktungskonfiguration innerhalb einer Plattform, die Sie bereits betreiben.
- Gäste-Erlebnis: Wird im laufenden Prozess präsentiert, in derselben gebrandeten Umgebung wie der Rest des Aufenthalts, neben anderen Upsells wie Late Check-out oder Parken.
- Ideal für: Betreiber von mehreren Einheiten (10 bis über 500 Einheiten), die Zusatzerträge erzielen möchten, ohne einen Anbieter zum Tech-Stack oder einen Login zur morgendlichen Routine des Teams hinzuzufügen.
5. Manuelles / Offline-Angebot
Einige Betreiber wickeln dies immer noch über eine Zeile in der E-Mail vor der Anreise oder eine mündliche Erwähnung während der Kommunikation mit dem Gast ab. Technisch existiert es als „Option“, aber es gibt kein Tracking, keine Abstimmung und keine Konsistenz zwischen Property Managern oder Märkten.
- Provisionsstruktur: Inkonsistent, abhängig davon, wer daran denkt zu fragen.
- Entwicklungsaufwand: Null, und das merkt man.
- Gäste-Erlebnis: Leicht zu übersehen, leicht zu ignorieren, im großen Stil praktisch unsichtbar.
- Ideal für: Gastgeber mit einer einzigen Immobilie. Für Portfolio-Revenue-Manager, die planbare, berichtsfähige Zusatzerträge benötigen, nicht rentabel.
Wie schneiden die fünf Ansätze bei Abschlussquote und ROI ab?
Die Abschlussquote ist die Variable, über die der ROI steht und fällt, und sie hängt fast ausschließlich davon ab, wo und wie das Angebot präsentiert wird und nicht davon, welcher Versicherer im Hintergrund steht. Ein Benchmarking für das Jahr 2026 zu automatisierten versus manuellen Upsell-Lieferungen ergab, dass automatisierte Upsell-Systeme 28 $ bis 55 $ an Zusatzerträgen pro Reservierung generierten, verglichen mit nur 8 $ bis 14 $ bei manuellen, gelegentlichen Angeboten. Das ist ein Unterschied vom Faktor 3 bis 4, der allein durch Präsentation und Timing und nicht durch die Produktqualität angetrieben wird.
- Benutzerdefinierte API-Entwicklung: Höchste Provisionsobergrenze, aber monatelanger Entwicklungsaufwand und fortlaufende Wartungsrisiken zerstören den ROI-Zeitplan für die meisten Betreiber.
- OTA-nativer Schutz: Keine Provisionserfassung, keine Entwicklung, aber es ist der Umsatz des OTA, nicht Ihrer.
- Weiterleitung zum Marktplatz von Drittanbietern: Schnell zu launchen, aber der zusätzliche Klick-Schritt unterdrückt die Conversion und die Affiliate-Marge ist gering.
- Integrierte Upsell-Plattform: Nahezu kein Entwicklungsaufwand, Präsentation im Buchungsfluss und Vermarktung neben anderen kostenpflichtigen Extras treiben die Abschlussquoten näher an den automatisierten Benchmark als jede andere Option auf dieser Liste.
- Manuelles/Offline-Angebot: Günstigstes Setup, schlechteste Abschlussquote, kein Reporting, keine Abstimmung.
Der Zeitpunkt der Präsentation verstärkt diesen Effekt noch weiter. Ein Reise-Schutz-Leitfaden aus dem Jahr 2026 ergab, dass das Vorziehen des Versicherungsangebots in der Gästereise – näher an den Zeitpunkt der Anzahlung oder Buchungsbestätigung – die Abschlussquoten auf 10 bis 12 Prozent an Spitzentagen steigerte, verglichen mit einer Basislinie von etwa 2 Prozent, wenn das Angebot später oder außerhalb der Plattform erfolgte. Die Lektion für Revenue Manager: Je früher und nativer das Angebot, desto besser konvertiert es. Eine Weiterleitungs-E-Mail nach der Buchung ist per Definition der falsche Zeitpunkt.
An welcher Stelle der Gästereise sollte die Reiseversicherung für eine maximale Abschlussquote angeboten werden?
Die Platzierung mit der höchsten Conversion erfolgt bei oder unmittelbar nach der Buchungsbestätigung in derselben gebrandeten Umgebung, der der Gast bereits vertraut, und nicht in einem separaten E-Mail-Thread oder einem externen Tab. Das ist dasselbe Prinzip, das den Erfolg in anderen zeitunabhängigen Zusatzkategorien antreibt; wenn Sie Ihren gesamten Upsell-Katalog noch nicht überprüft haben, ist unser Leitfaden zu unerschlossenen Zusatzertragskategorien eine nützliche Lektüre, da sich die Reiseversicherung in dieselbe Vermarktungslogik wie Early Check-in, Parken oder Haustiergebühren einfügt.
Praktisch bedeutet das:
- Präsentieren Sie das Angebot im Gästeportal unmittelbar nach der Buchungsbestätigung und nicht versteckt in einer E-Mail vor der Anreise drei Wochen später.
- Bündeln Sie es visuell mit anderen kostenpflichtigen Extras, damit es als normaler Teil des Checkout-Erlebnisses und nicht als separates Verkaufsgespräch für Versicherungen wahrgenommen wird.
- Beschränken Sie den Kauf auf einen einzigen Klick. Jeder zusätzliche Schritt (neuer Tab, neuer Login, neues Formular) unterdrückt messbar die Conversion bei einer Produktkategorie mit geringer Kaufabsicht.
- Wiederholen Sie das Angebot einmal näher am Check-in für Gäste, die beim ersten Mal nicht konvertiert sind, ohne dass es sich wie ein aufdringlicher Verkauf anfühlt.
Welche Compliance- und Lizenzierungsfragen ergeben sich beim Weiterverkauf von Reiseversicherungen?
Hier werden die Wege der individuellen Entwicklung und des manuellen Angebots am riskantesten. Der Weiterverkauf von Versicherungsprodukten kann je nach Strukturierung der Transaktion und bestehender Versichererbeziehung staatliche Lizenzanforderungen auslösen. Es ist zudem erwähnenswert, dass die OTA-Richtlinien eine weitere Restriktion hinzufügen. In der Hilfedokumentation von Vrbo wird ausdrücklich darauf hingewiesen, dass Property Manager ihre eigenen Schadens- oder Reiseversicherungsprodukte nicht auf der Vrbo-Plattform vermarkten dürfen, was einschränkt, wie viel dieser Umsatzkategorie überhaupt über OTA-Kanäle vereinnahmt werden kann. Das macht die Direktbuchungs-Engine, bei der Sie die Gästereise von Anfang bis Ende kontrollieren, zum einzigen Kanal, bei dem ein Betreiber völlig frei ist, die Reiseversicherung so zu vermarkten, wie er möchte.
Betreiber, die ein Versicherungsvertriebsmodell evaluieren, sollten vor dem Start die Lizenzanforderungen mit dem spezifischen Anbieter oder Marktplatzpartner klären. Genau deshalb neigt ein integriertes Plattformmodell – bei dem die Vermarktungsschicht innerhalb der Gästeportal-Infrastruktur statt über eine maßgeschneiderte Wiederverkaufsvereinbarung abgewickelt wird – dazu, die Compliance-Angriffsfläche im Vergleich zu einer benutzerdefinierten Versicherungs-API-Entwicklung zu verringern.
Kann die Reiseversicherung über ein Gästebuch oder eine Upsell-Plattform anstelle eines separaten Anbieter-Logins automatisiert werden?
Ja, und das ist der operative Durchbruch, den die meisten Revenue-Teams verpassen. Der Schmerz besteht nicht nur darin, die Integration aufzubauen, sondern einen weiteren Login, ein weiteres Dashboard und eine weitere Abstimmungstabelle zu verwalten, sobald sie live ist. Ops- und Revenue-Teams jonglieren bereits mit einem PMS, einem Channel Manager und einer Handvoll Einspiellösungen. Die Hinzufügung eines Versicherungsportals bedeutet ein System mehr, in dem „was die Gäste tatsächlich gekauft haben“ isoliert von allem anderen existiert.
Die Vermarktung von Reiseversicherungen über dasselbe Portal, das bereits Check-in-Anleitungen, digitale Gästebücher und andere kostenpflichtige Extras abwickelt, hält jeden Kauf in einer einzigen Berichtsoberfläche. Diese einzige Quelle der Wahrheit ist im großen Stil wichtiger: Ein Betreiber mit 20 Einheiten kann einen Blick auf eine Tabellenkalkulation werfen, aber ein Portfolio-Manager mit 200 Einheiten, der Versicherungsprovisionen über drei Anbieter-Dashboards abgleicht, ist ein Rezept für verpassten Umsatz und Kopfschmerzen bei Audits zum Monatsende. Dies ist dasselbe Fragmentierungsproblem, das in unserem Artikel darüber behandelt wird, warum fragmentierte Technologie das größte Risiko bei der Ferienhaus-Konsolidierung 2026 ist, und es gilt für die Erfassung von Zusatzerträgen genauso direkt wie für den operativen Betrieb.
Wie präsentiert man eine Reiseversicherung, ohne die Conversion bei Direktbuchungen zu beeinträchtigen?
Der Instinkt, die Direktbuchungs-Conversion durch das Verstecken des Versicherungsangebots zu schützen, ist falsch. Die Daten legen das Gegenteil nahe: Im Buchungsfluss integrierte, gebrandete Angebote konvertieren um ein Vielfaches höher als außerhalb des Flusses platzierte, gerade weil sie keine Reibung erzeugen. Das Risiko für die Direktbuchungs-Conversion besteht nicht darin, dem Gast eine Reiseversicherung anzubieten, sondern darin, diese Option wie einen aufgesetzten, markenfremden Umweg wirken zu lassen.
Die Direktbuchungs-Engine eines Betreibers ist der einzige Kanal, bei dem die gesamte Gästereise – von der Suche über den Checkout bis hin zu Upsells nach der Buchung – vollständig kontrolliert wird. Diese Kontrolle ist der eigentliche Sinn von Investitionen in Direktbuchungen, und sie wird in unserem Leitfaden zum Aufbau einer Zero-Party-Data-Loyality-Loop für Direktbuchungen näher erläutert. Die Reiseversicherung wird, wenn sie in dieser kontrollierten Umgebung über SuitePortal vermarktet wird, zu einer weiteren umsatzmaximierenden Position und nicht zu einem Conversion-Risiko. Der Gast sieht ein stimmiges Markenerlebnis: Check-in-Anleitungen, lokales Gästebuch, Park-Add-on, Early Check-in und Reiseschutz – alles in einer Benutzeroberfläche, alles abgerechnet über denselben Checkout.
Welche Reiseversicherungsanbieter lassen sich mit PMS- und Channel-Manager-Plattformen integrieren?
Anbieter, auf die im Bereich der Ferienunterkünfte häufig verwiesen wird, darunter CSA Travel Protection, Generali Global Assistance, Red Sky Travel Insurance und RentalGuardian, unterhalten jeweils ihre eigenen Offerten- und Ausstellungssysteme für Policen. Eine direkte API-Integration mit einem von ihnen erfordert Entwicklungsressourcen, die die meisten Betreiber mit 10 bis 500 Einheiten nicht ungenutzt zur Verfügung haben, was genau der Flaschenhals ist, der das Projekt jedes Jahr zu den Akten legt. Eine integrierte Upsell-Schicht umgeht dies, indem sie die Vermarktung und Transaktion im Gästeportal abwickelt, anstatt eine anbieterspezifische technische Integration für jeden zu evaluierenden Provider zu erfordern.
Wie setzen professionelle Betreiber dies im großen Stil um?
Betreiber mit 50 bis über 500 Einheiten gehen das Thema Reiseversicherung genauso an wie jede andere Zusatzkategorie: als Vermarktungs- und Reporting-Problem, nicht als einmalige Verhandlung mit einem Anbieter. Das bedeutet:
- Standardisierung des Angebots für jede Immobilie und Marke im Portfolio, anstatt es den einzelnen Property Managern zu überlassen, daran zu denken.
- Reporting der Versicherungsabschlüsse und Umsätze im selben Operations-Stack, der für Reinigung, Wartung und andere Upsells verwendet wird, damit die Finanzabteilung nicht jeden Monat vier separate Dashboards abgleichen muss.
- Betrachtung der Reiseversicherung als eine Zeile in einer breiteren Strategie für Zusatzerträge neben Parken, Haustiergebühren und Late Check-out, ähnlich wie wir es für Late-Check-out-Upsells und andere konversionsstarke Extras beschrieben haben.
- Jährliche Überprüfung der Provisionsbedingungen der Anbieter, anstatt sich an eine einzige kundenspezifische Integration zu binden, die bei geänderten Bedingungen teuer abzuwickeln ist.
Die Betreiber, die diese Umsatzkategorie tatsächlich für sich gewinnen, sind diejenigen, die aufgehört haben, sie als separates Projekt mit einem dedizierten Entwicklungsbedarf zu behandeln, und stattdessen begonnen haben, sie als eine weitere SKU innerhalb der kundenorientierten Commerce-Schicht zu betrachten, die sie ohnehin schon betreiben.
Sehen Sie es in Aktion auf Ihren Immobilien
Eine 30-minütige Demo mit unserem Team, zu den Abläufen Ihres eigenen Portfolios.
Häufig gestellte Fragen
- Was ist der einfachste Weg, Gästen eine Reiseversicherung anzubieten?
- Der einfachste Weg besteht darin, die Reiseversicherung als gebrandetes Ein-Klick-Add-on in Ihrem bestehenden Gästeportal zu vermarkten, anstatt sich direkt in die API eines Versicherers zu integrieren oder Gäste zu einem Drittanbieter weiterzuleiten. Dieser Ansatz erfordert keine individuelle Entwicklung, hält Gäste im gebrandeten Checkout und lässt sich als Vermarktungskonfiguration einrichten. Die Upsell- und Gästebuch-Engine von SuitePortal ist genau dafür konzipiert und ermöglicht es Betreibern, Reisericherungen neben anderen Extras anzubieten, ohne ein neues Anbieter-Dashboard hinzuzufügen.
- Ist eine Reiseversicherung dasselbe wie ein Schadensverzicht oder eine Kaution?
- Nein. Eine Reiseversicherung schützt das Budget des Gastes vor Stornierung, Abbruch oder medizinischen Notfällen, während ein Schadensverzicht oder eine Kaution das Eigentum des Betreibers schützt. Sie werden an unterschiedliche Zielgruppen verkauft, unterschiedlich bepreist und oft separat reguliert. Wer beides anbietet, sollte sie als getrennte Einnahmequellen behandeln, auch wenn beide einem ähnlichen margenstarken Modell folgen.
- Warum überspringen Gäste die Reiseversicherung bei der Buchung?
- Untersuchungen zum Reiseversicherungsverhalten zeigen, dass ein bedeutsamer Teil der Reisenden den Schutz komplett auslässt, oft weil der Kaufmoment vom Buchungsprozess getrennt ist. Wenn Gäste nach der Buchung zu einer externen Website weitergeleitet werden, blicken sie durch und brechen ab. Dies ist ein Vermarktungs- und Timing-Problem, weshalb im Buchungsfluss integrierte Angebote deutlich besser konvertieren.
- Können OTAs wie Airbnb oder Vrbo eine Reiseversicherung für meine Inserate abdecken?
- Airbnb und Vrbo bieten eigene Schutzprogramme an, die jedoch schmaler sind und bei Direktbuchungen nicht greifen. Die Absicherung von Vrbo gilt nur bei Abwicklung über deren Checkout, und die Richtlinien untersagen Property Managern ausdrücklich die Vermarktung eigener Versicherungen auf der Plattform. Daher generiert dies null Provision und taucht in der Direktbuchungs-Gästereise nicht auf.
- Welche Compliance-Fragen ergeben sich beim Weiterverkauf von Reiseversicherungen?
- Der Weiterverkauf kann je nach Struktur staatliche Lizenzanforderungen auslösen. Benutzerdefinierte APIs und manuelle Offline-Angebote bergen das höchste Compliance-Risiko. Integrierte Plattformmodelle, die die Vermarktung innerhalb der Gästeportal-Infrastruktur abwickeln, reduzieren diese Angriffsfläche im Vergleich zu einer maßgeschneiderten Lösung.
- An welcher Stelle der Gästereise sollte die Reiseversicherung für die beste Abschlussquote angeboten werden?
- Die konversionsstärkste Platzierung erfolgt bei oder unmittelbar nach der Buchungsbestätigung im vertrauten Gästeportal und nicht in einer E-Mail Wochen später. Visuelle Bündelung, ein Ein-Klick-Kauf und das einmalige Wiederholen vor dem Check-in maximieren die Abschlussquote, ohne aufdringlich zu wirken.
- Erfordert das Hinzufügen einer Reiseversicherung die Integration in die API eines bestimmten Anbieters?
- Nicht unbedingt. Anbieter wie CSA Travel Protection, Generali, Red Sky oder RentalGuardian erfordern jeweils eigene Systeme, und direkte APIs erfordern Ressourcen, die die meisten Betreiber nicht haben. Eine integrierte Upsell-Schicht umgeht dies, indem sie Vermarktung und Transaktion im Gästeportal abwickelt, anstatt eine anbieterspezifische Integration zu verlangen.