.png)
5 Formas de Oferecer Seguro Viagem aos Hóspedes (E Qual Delas Realmente Aumenta o RevPAR)
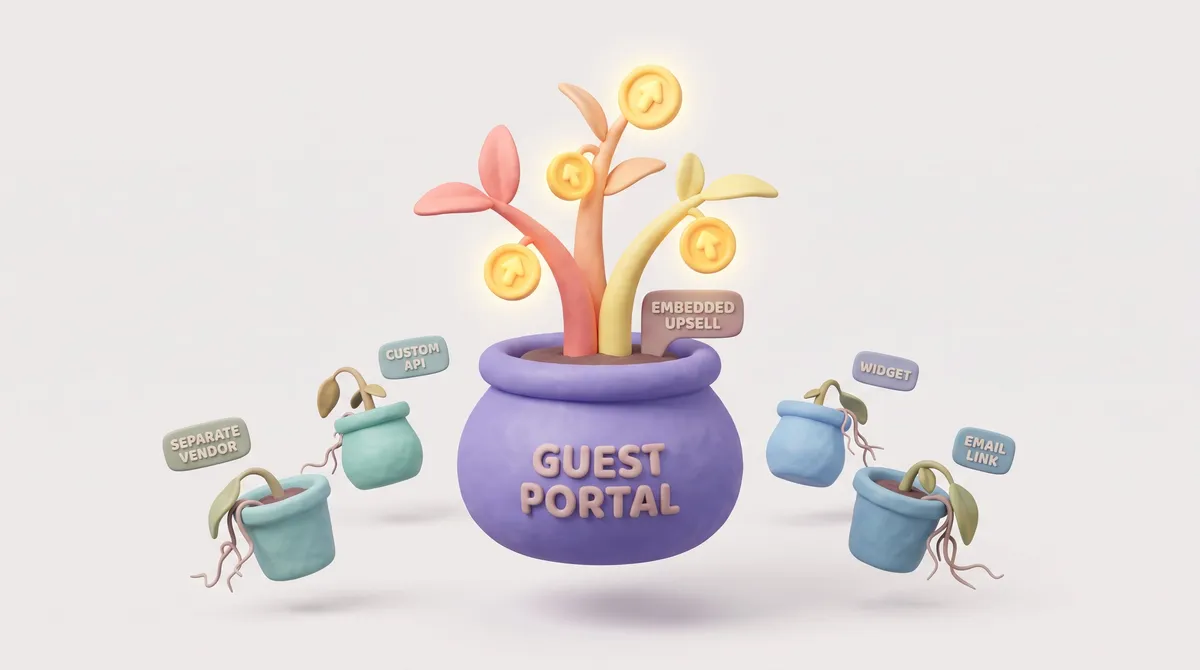
O seguro viagem pode ser uma linha de receita complementar de alta margem, mas só se for oferecido dentro do portal do hóspede, e não por meio de um login separado em outro fornecedor. Este guia classifica as cinco formas reais de os operadores oferecerem o seguro, de integrações de API personalizadas a plataformas de upsell incorporadas.

NESTA PÁGINA
- 01O Que É a Integração de Seguro Viagem e Por Que Ela Importa para o RevPAR?
- 02Seguro Viagem É a Mesma Coisa que Proteção Contra Danos ou Dispensa de Caução?
- 03As 5 Principais Formas de Oferecer Seguro Viagem aos Hóspedes
- 04Como as Cinco Abordagens se Comparam em Taxa de Adesão e ROI?
- 05Em Que Ponto da Jornada do Hóspede o Seguro Viagem Deve Ser Oferecido para Maximizar a Adesão?
- 06Quais Questões de Conformidade e Licenciamento Surgem ao Revender Seguro Viagem?
- 07O Seguro Viagem Pode Ser Automatizado por uma Plataforma de Guia ou de Upsell em Vez de um Login Separado em Outro Fornecedor?
- 08Como Apresentar o Seguro Viagem Sem Prejudicar a Conversão das Reservas Diretas?
- 09Quais Seguradoras de Viagem se Integram a PMSs e Channel Managers?
- 10Como os Operadores Profissionais Implementam Isso em Escala?
A forma mais fácil de oferecer seguro viagem integrado aos hóspedes é dispensar totalmente a criação de uma API personalizada e oferecê-lo como um upsell com a sua marca dentro do portal do hóspede que você já usa, e não por meio de um login separado em uma seguradora. Essa abordagem pode elevar as taxas de adesão bem acima da média do setor e acrescentar uma linha de receita incremental que normalmente fica entre 4% e 10% do custo da viagem por reserva, sem novo trabalho de engenharia nem um checkout fragmentado para o hóspede.
Gerentes de receita tentam fechar a lacuna do seguro viagem há anos. A conta é óbvia. A execução nunca foi. Todo mês de fevereiro, alguém da equipe de receita propõe "vamos oferecer seguro viagem", o financeiro faz as contas da comissão e o projeto morre no segundo trimestre porque ninguém tem seis semanas de engenharia sobrando para uma integração com a API de uma seguradora. Enquanto isso, a gambiarra na experiência do hóspede, que é mandá-lo para o site de uma seguradora terceirizada depois da reserva, derruba a conversão em silêncio e faz um portfólio de 200 unidades parecer que funciona na base da fita adesiva.
Este guia classifica as cinco formas reais de os operadores oferecerem seguro viagem hoje, com as estruturas de comissão, as referências de taxa de adesão e os prós e contras operacionais de cada uma, para que você escolha o caminho que realmente sai do papel neste trimestre.
O Que É a Integração de Seguro Viagem e Por Que Ela Importa para o RevPAR?
A integração de seguro viagem é a camada técnica e de merchandising que permite ao hóspede contratar uma proteção de viagem (cobertura contra cancelamento, interrupção ou CFAR) como parte do fluxo de reserva, ou logo ao lado dele, com o operador recebendo uma comissão pela venda. Ela importa para o RevPAR porque é receita complementar pura: sem custo extra de limpeza, sem troca de hóspedes adicional e sem esforço operacional depois que entra no ar.
O mercado costuma precificar a proteção de viagem para aluguel de temporada entre 4% e 10% do custo não reembolsável da viagem, com comissões ou valores de indicação para quem vende normalmente entre 20% e 40%, dependendo da seguradora e da faixa de volume. Com um valor médio de reserva de US$ 2.000, isso representa um valor real por reserva, multiplicado por todas as reservas do portfólio, todos os meses, sem nenhum custo operacional marginal.
O problema é a distribuição. Uma pesquisa com consumidores do relatório de tendências do primeiro trimestre de 2026 da Squaremouth constatou que cerca de um terço dos viajantes dispensou totalmente a proteção contra cancelamento, enquanto a procura por coberturas de cancelamento por qualquer motivo cresceu de forma significativa em relação ao ano anterior. Essa distância entre "os hóspedes querem proteção" e "os hóspedes realmente compram proteção" é um problema de merchandising, não de produto. E é justamente no merchandising que a maioria dos operadores está perdendo receita.
Seguro Viagem É a Mesma Coisa que Proteção Contra Danos ou Dispensa de Caução?
Não, e confundir os dois é um erro comum no planejamento de receita. O seguro viagem protege o gasto do hóspede (cancelamento, interrupção, atrasos na viagem, emergências médicas). A proteção contra danos ou a alternativa à caução protege o patrimônio do operador contra danos causados pelo hóspede. Eles são vendidos para públicos diferentes, têm preços diferentes e muitas vezes seguem regras diferentes. Se você já tem um programa de proteção contra danos, a economia por unidade dele é uma boa referência de como uma pequena taxa complementar se multiplica em escala. Nossa análise sobre margem e economia por unidade da proteção contra danos detalha as contas, e a mesma lógica (um adicional de baixo atrito e alta margem, oferecido no momento certo) se aplica diretamente ao seguro viagem.
As 5 Principais Formas de Oferecer Seguro Viagem aos Hóspedes
Veja como os cinco modelos reais de distribuição se comparam em taxa de adesão, comissão, esforço de engenharia e experiência do hóspede.
1. Integração Personalizada com a API da Seguradora
Essa é a opção que é proposta todo ano e engavetada todo ano. Você se integra diretamente com uma seguradora como CSA Travel Protection, Generali, Red Sky ou RentalGuardian, cria um motor de cotação, cuida da emissão das apólices e concilia os repasses com o seu PMS.
- Estrutura de comissão: A mais alta disponível, muitas vezes no topo da faixa de 20% a 40%, porque você elimina o intermediário.
- Esforço de engenharia: Alto. Exige desenvolvedores dedicados, manutenção contínua da API e revisão de conformidade.
- Prazo de lançamento: Meses, se é que chega a ser lançado.
- Ideal para: Operadores com mais de 1.000 unidades e uma equipe de engenharia interna, que tratam o seguro como uma linha de produto central, e não como um adicional.
2. Seguro Nativo das OTAs (Cobertura Embutida do Airbnb / Vrbo)
O Airbnb e o Vrbo oferecem suas próprias proteções de responsabilidade, mas elas são mais limitadas do que um seguro viagem comercial e não acompanham o hóspede fora da plataforma. O programa do próprio Vrbo só oferece cobertura quando a reserva é processada pelo checkout do Vrbo, e a documentação de ajuda do Vrbo afirma expressamente que gestores de propriedades não podem divulgar na plataforma seus próprios produtos de seguro contra danos ou de viagem.
- Estrutura de comissão: Nenhuma. A OTA fica com toda a receita e você não recebe nada.
- Esforço de engenharia: Zero, porque já vem embutido na OTA.
- Experiência do hóspede: Funciona para reservas feitas na OTA, mas desaparece nas reservas diretas e não aparece em nenhum ponto da jornada do hóspede com a sua marca.
- Ideal para: Ninguém que esteja tentando criar receita complementar. É um piso, não uma estratégia.
3. Redirecionamento para Marketplace de Seguros de Terceiros
Essa é a gambiarra mais comum hoje: um e-mail pós-reserva ou uma página de confirmação com um link para o InsureMyTrip, o Squaremouth ou a página de cotação de uma seguradora. Quase não exige desenvolvimento, e é exatamente por isso que é tão usada, e exatamente por isso que converte tão mal.
- Estrutura de comissão: Baixa a moderada; muitas vezes você trabalha com um link de afiliado com margens apertadas e nenhum controle sobre o preço.
- Esforço de engenharia: Mínimo (um hiperlink), mas esse é justamente o problema.
- Experiência do hóspede: Os hóspedes saem para um site de terceiros sem a sua marca, perdem o contexto e abandonam a compra. Cada clique a mais em um fluxo de compra derruba a conversão, e o seguro já é, por natureza, uma compra de baixa intenção.
- Ideal para: Operadores que querem dizer que "oferecem" seguro viagem sem de fato construir um canal de receita em torno dele.
4. Plataforma de Upsell Incorporada (Oferecida Dentro do Portal do Hóspede)
Esse é o modelo criado para operadores que querem a receita sem precisar de uma equipe de engenharia. Em vez de mandar o hóspede para uma seguradora separada, o seguro viagem é oferecido como um item de um clique, com a sua marca, dentro do mesmo portal do hóspede já usado para as instruções de check-in, os guias digitais e outros adicionais pagos, como check-in antecipado ou estacionamento.
O SuitePortal tem um mecanismo de Upsells & Guidebook criado exatamente para esse problema. Como o seguro viagem fica dentro do mesmo portal que já cuida da jornada do hóspede com a sua marca, não há uma integração separada com a seguradora para desenvolver, nenhum login extra para a sua equipe de receita conferir e nenhuma troca de contexto para o hóspede entre "reservar minha estadia" e "proteger minha estadia".
- Estrutura de comissão: Competitiva com acordos diretos com seguradoras, sem o custo de desenvolvimento.
- Esforço de engenharia: Nenhum. É uma configuração de merchandising dentro de uma plataforma que você já usa.
- Experiência do hóspede: Apresentada dentro do fluxo, no mesmo ambiente com a sua marca do restante da estadia, junto com outros Upsells como late checkout ou estacionamento.
- Ideal para: Operadores com várias unidades (de 10 a mais de 500) que querem receita complementar sem acrescentar um fornecedor à stack nem um login à rotina matinal da equipe de operações.
5. Oferta Manual / Offline
Alguns operadores ainda fazem isso com uma linha no e-mail de pré-chegada ou uma menção verbal durante a comunicação com o hóspede. Tecnicamente, existe como "opção", mas não há acompanhamento, nem conciliação, nem consistência entre gestores de propriedades ou mercados.
- Estrutura de comissão: Inconsistente, depende de quem se lembra de oferecer.
- Esforço de engenharia: Zero, e dá para perceber.
- Experiência do hóspede: Fácil de passar despercebida, fácil de ignorar e praticamente invisível em escala.
- Ideal para: Anfitriões com um único imóvel. Inviável para um gerente de receita de portfólio que precisa de uma receita complementar previsível e mensurável.
Como as Cinco Abordagens se Comparam em Taxa de Adesão e ROI?
A taxa de adesão é a variável que define o sucesso ou o fracasso do ROI, e ela depende quase inteiramente de onde e como a oferta é apresentada, e não de qual seguradora está por trás. Um benchmark de 2026 comparando a oferta automatizada e a manual de upsells constatou que sistemas de upsell automatizados geraram de US$ 28 a US$ 55 em receita complementar por reserva, contra apenas US$ 8 a US$ 14 das ofertas manuais e ocasionais. Essa diferença de cerca de 3 a 4 vezes vem inteiramente da apresentação e do timing, e não da qualidade do produto.
- Integração personalizada via API: O maior teto de comissão, mas meses de engenharia e o risco da manutenção contínua inviabilizam o prazo de retorno do investimento para a maioria dos operadores.
- Cobertura nativa das OTAs: Nenhuma comissão e nenhum desenvolvimento, mas a receita é da OTA, não sua.
- Redirecionamento para marketplace de terceiros: Rápido de lançar, mas a etapa extra de sair para outro site derruba a conversão e a margem de afiliado é pequena.
- Plataforma de upsell incorporada: Esforço de engenharia quase nulo, apresentação dentro do fluxo e oferta junto com outros adicionais pagos levam a taxas de adesão mais próximas do benchmark automatizado do que qualquer outra opção desta lista.
- Oferta manual/offline: A mais barata de configurar, a pior taxa de adesão, sem relatórios e sem conciliação.
O timing da apresentação reforça ainda mais esse efeito. Um guia de proteção de viagem de 2026 constatou que antecipar a oferta de seguro na jornada do hóspede, para mais perto do momento do depósito ou da confirmação da reserva, elevou as taxas de adesão para 10% a 12% nas datas de pico, contra uma base de cerca de 2% quando a oferta vinha mais tarde ou fora da plataforma. A lição para os gerentes de receita: quanto mais cedo e mais nativa a oferta, melhor ela converte. Um e-mail de redirecionamento depois da reserva é, por definição, o momento errado.
Em Que Ponto da Jornada do Hóspede o Seguro Viagem Deve Ser Oferecido para Maximizar a Adesão?
O posicionamento que mais converte é no momento da confirmação da reserva ou logo depois, dentro do mesmo ambiente com a sua marca em que o hóspede já confia, e não em uma conversa de e-mail separada ou em uma aba externa. É o mesmo princípio que faz outras categorias complementares, não ligadas a horários, darem certo; se você ainda não revisou todo o seu catálogo de upsells, nosso guia sobre categorias de receita complementar inexploradas é uma boa leitura complementar, já que o seguro viagem segue a mesma lógica de merchandising do check-in antecipado, do estacionamento ou das taxas para pets.
Na prática, isso significa:
- Apresentar a oferta dentro do portal do hóspede logo após a confirmação da reserva, e não escondida em um e-mail de pré-chegada três semanas depois.
- Agrupá-la visualmente com outros adicionais pagos, para que pareça uma parte normal do checkout, e não um discurso de venda de seguro à parte.
- Manter a compra em um único clique. Cada etapa adicional (nova aba, novo login, novo formulário) reduz de forma mensurável a conversão em uma categoria de compra de baixa intenção.
- Repetir a oferta uma vez, mais perto do check-in, para os hóspedes que não converteram na primeira vez, sem que pareça uma venda forçada.
Quais Questões de Conformidade e Licenciamento Surgem ao Revender Seguro Viagem?
É aqui que os caminhos da integração personalizada e da oferta manual ficam mais arriscados. A revenda de produtos de seguro pode exigir licenças estaduais de corretor, dependendo de como a transação é estruturada e de qual relação com a seguradora existe. Também vale lembrar que a política das OTAs acrescenta outra camada de restrição. A documentação de ajuda do próprio Vrbo é explícita ao afirmar que gestores de propriedades não podem divulgar seus próprios produtos de seguro contra danos ou de viagem na plataforma do Vrbo, o que limita o quanto dessa categoria de receita pode ser capturado pelos canais das OTAs. Isso faz do motor de reservas diretas, em que você controla a jornada do hóspede de ponta a ponta, o único canal em que o operador tem total liberdade para oferecer o seguro viagem do jeito que quiser.
Operadores que avaliam qualquer modelo de distribuição de seguros devem confirmar os requisitos de licenciamento com a seguradora ou o parceiro de marketplace antes do lançamento. É exatamente por isso que um modelo de plataforma incorporada, em que a camada de merchandising fica dentro da infraestrutura do portal do hóspede em vez de um arranjo de revenda sob medida, tende a reduzir a superfície de conformidade em comparação com uma integração personalizada com a seguradora.
O Seguro Viagem Pode Ser Automatizado por uma Plataforma de Guia ou de Upsell em Vez de um Login Separado em Outro Fornecedor?
Sim, e esse é o ganho operacional que a maioria das equipes de receita não enxerga. O problema não é só desenvolver a integração, é manter mais um login, mais um painel e mais uma planilha de conciliação depois que ela entra no ar. As equipes de operações e de receita já lidam com um PMS, um channel manager e várias soluções pontuais. Acrescentar o portal de uma seguradora por cima significa mais um sistema em que "o que os hóspedes realmente compraram" fica isolado de todo o resto.
Oferecer o seguro viagem pelo mesmo portal que já cuida das instruções de check-in, dos guias digitais e de outros adicionais pagos mantém todas as compras em um único ambiente de relatórios. Essa fonte única de verdade importa mais em escala: um operador com 20 unidades consegue acompanhar tudo em uma planilha, mas um gestor de portfólio com 200 unidades conciliando comissões de seguro em três painéis de fornecedores diferentes é receita certa para perder dinheiro e ter dor de cabeça com auditoria no fechamento do mês. É o mesmo problema de fragmentação que abordamos no nosso artigo sobre por que a tecnologia fragmentada é o maior risco na consolidação do aluguel de temporada em 2026, e ele se aplica tanto ao acompanhamento da receita complementar quanto às operações.
Como Apresentar o Seguro Viagem Sem Prejudicar a Conversão das Reservas Diretas?
O instinto de proteger a conversão das reservas diretas escondendo a oferta de seguro está invertido. Os dados sugerem o contrário: ofertas integradas ao fluxo e com a sua marca convertem várias vezes mais do que as que ficam fora do fluxo, justamente porque não criam atrito. O risco para a conversão das reservas diretas não está em mostrar ao hóspede uma opção de seguro viagem, e sim em fazer essa opção parecer um desvio improvisado e fora da sua marca.
O motor de reservas diretas de um operador é o único canal em que toda a jornada do hóspede, da busca ao checkout e aos upsells pós-reserva, é totalmente controlada. Esse controle é o motivo principal para investir em reservas diretas, e falamos mais sobre isso no nosso guia sobre como criar um ciclo de fidelidade com dados zero-party para reservas diretas. O seguro viagem, quando oferecido dentro desse mesmo ambiente controlado por meio do SuitePortal, passa a ser mais um item de maximização de receita, e não um risco para a conversão. O hóspede tem uma experiência de marca coesa: instruções de check-in, guia local, adicional de estacionamento, check-in antecipado e proteção de viagem, tudo em uma única interface e cobrado no mesmo checkout.
Quais Seguradoras de Viagem se Integram a PMSs e Channel Managers?
As seguradoras mais citadas no setor de aluguel de temporada, como CSA Travel Protection, Generali Global Assistance, Red Sky Travel Insurance e RentalGuardian, têm cada uma seus próprios sistemas de cotação e emissão de apólices. A integração direta via API com qualquer uma delas exige recursos de engenharia que a maioria dos operadores de 10 a 500 unidades não tem disponíveis, e é exatamente esse gargalo que engaveta o projeto todo ano. Uma camada de upsell incorporada contorna isso ao cuidar do merchandising e da transação dentro do portal do hóspede, em vez de exigir uma integração técnica específica para cada seguradora em avaliação.
Como os Operadores Profissionais Implementam Isso em Escala?
Operadores com 50 a mais de 500 unidades encaram o seguro viagem da mesma forma que qualquer outra categoria complementar: como um problema de merchandising e de relatórios, e não como uma negociação pontual com um fornecedor. Isso significa:
- Padronizar a oferta em todos os imóveis e marcas do portfólio, em vez de deixar que cada gestor de propriedade se lembre de oferecer.
- Acompanhar a adesão e a receita do seguro dentro da mesma stack de operações usada para limpeza, manutenção e outros upsells, para que o financeiro não precise conciliar quatro painéis diferentes todo mês.
- Tratar o seguro viagem como uma linha dentro de uma estratégia mais ampla de receita complementar, junto com estacionamento, taxas para pets e late checkout, do mesmo jeito que já abordamos para upsells de late checkout e outros adicionais de alta conversão.
- Revisar os termos de comissão das seguradoras todo ano, em vez de se prender a uma única integração personalizada que fica cara de desfazer se os termos mudarem.
Os operadores que realmente capturam essa categoria de receita são os que pararam de tratá-la como um projeto separado que exige desenvolvimento próprio e passaram a tratá-la como mais um SKU dentro da camada de comércio voltada ao hóspede que eles já operam.
Perguntas frequentes
Qual é a forma mais fácil de oferecer seguro viagem aos hóspedes?
A forma mais fácil é oferecer o seguro viagem como um adicional de um clique, com a sua marca, dentro do portal do hóspede que você já usa, em vez de se integrar diretamente à API de uma seguradora ou redirecionar os hóspedes para um marketplace de terceiros. Essa abordagem não exige nenhum trabalho de engenharia personalizado, mantém os hóspedes dentro do seu fluxo de checkout com a sua marca e pode ser configurada como um ajuste de merchandising, e não como um projeto técnico. O mecanismo de Upsells & Guidebook do SuitePortal foi criado exatamente para isso, permitindo que os operadores apresentem o seguro viagem junto com outros adicionais pagos, como check-in antecipado ou estacionamento, sem acrescentar um novo painel de fornecedor à stack de operações.
Seguro viagem é a mesma coisa que proteção contra danos ou caução?
Não. O seguro viagem protege o gasto do hóspede contra cancelamento, interrupção ou emergências médicas, enquanto a proteção contra danos ou a alternativa à caução protege o imóvel do operador contra danos causados pelo hóspede. Eles são vendidos para públicos diferentes, têm preços diferentes e muitas vezes seguem regras diferentes. Operadores que oferecem os dois devem tratá-los como linhas de receita distintas, sem misturar a lógica, embora ambos sigam um modelo de receita complementar semelhante, de baixo atrito e alta margem, quando bem apresentados.
Por que os hóspedes deixam de contratar o seguro viagem na hora da reserva?
Pesquisas sobre o comportamento do consumidor em relação ao seguro viagem mostram que uma parcela significativa dos viajantes dispensa totalmente a proteção contra cancelamento, em grande parte porque o momento da compra está desconectado do fluxo de reserva. Quando os hóspedes precisam sair para um site de seguros separado e sem a sua marca depois de reservar, eles perdem o contexto e abandonam a compra. É um problema de merchandising e de timing, e não de falta de interesse do hóspede, e é por isso que ofertas integradas ao fluxo, com a sua marca, apresentadas na confirmação da reserva, convertem significativamente mais do que redirecionamentos após a reserva.
OTAs como Airbnb ou Vrbo podem cobrir o seguro viagem dos meus anúncios?
O Airbnb e o Vrbo oferecem seus próprios programas de proteção, mas a cobertura é mais limitada do que a de um seguro viagem comercial e não acompanha o hóspede fora da plataforma. A cobertura do Vrbo só vale quando a reserva passa pelo checkout do Vrbo, e a própria política do Vrbo proíbe expressamente que gestores de propriedades divulguem na plataforma seus próprios produtos de seguro contra danos ou de viagem. Isso significa que a cobertura nativa das OTAs não gera nenhuma comissão para o operador e não aparece em nenhum momento da jornada do hóspede nas reservas diretas.
Quais questões de conformidade surgem ao revender seguro viagem?
A revenda de produtos de seguro pode exigir licenças estaduais de corretor, dependendo de como a transação e a relação com a seguradora são estruturadas. Integrações de API personalizadas com seguradoras e ofertas manuais offline tendem a ter a maior exposição regulatória, já que o próprio operador estrutura a revenda. Os operadores devem confirmar os requisitos de licenciamento com a seguradora ou com o parceiro de marketplace antes do lançamento. Modelos de plataforma incorporada, que cuidam do merchandising dentro da infraestrutura do portal do hóspede em vez de um arranjo de revenda sob medida, tendem a reduzir essa superfície de conformidade.
Em que ponto da jornada do hóspede o seguro viagem deve ser oferecido para ter a melhor taxa de adesão?
O posicionamento que mais converte é no momento da confirmação da reserva ou logo depois, dentro do mesmo portal do hóspede, com a sua marca, em que ele já confia, e não escondido em um e-mail de pré-chegada semanas depois ou em uma aba externa. Agrupar visualmente a oferta com outros adicionais pagos, manter a compra em um único clique e repetir a oferta uma vez, mais perto do check-in, para os hóspedes que não converteram na primeira vez são práticas que ajudam a maximizar a taxa de adesão sem parecer uma venda forçada.
Adicionar seguro viagem exige integração com a API de uma seguradora específica?
Não necessariamente. Seguradoras como CSA Travel Protection, Generali Global Assistance, Red Sky Travel Insurance e RentalGuardian têm, cada uma, seus próprios sistemas de cotação e emissão de apólices, e a integração direta via API exige recursos de engenharia que a maioria dos operadores não tem disponíveis. Uma camada de upsell incorporada evita esse problema ao cuidar do merchandising e das transações dentro do portal do hóspede, em vez de exigir uma integração técnica específica para cada seguradora em avaliação.